ന്യൂഡൽഹി, 2026 ഒക്ടോബർ 14 –
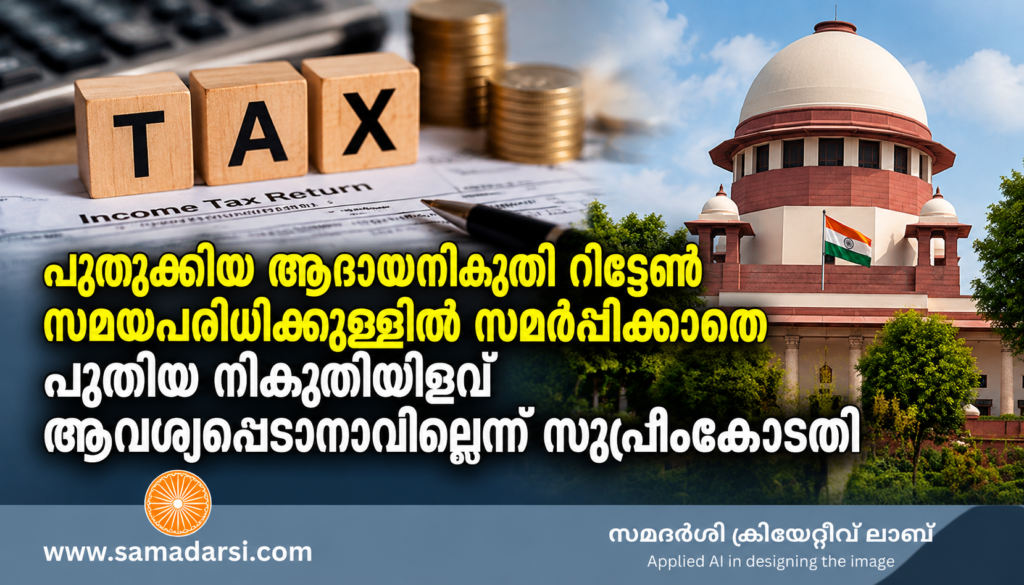
നിയമപരമായ സമയപരിധിക്കുള്ളിൽ പുതുക്കിയ ആദായനികുതി റിട്ടേൺ സമർപ്പിക്കാതെ, പിന്നീട് ആദായനികുതി കമ്മീഷണറുടെ പുനഃപരിശോധനാ അധികാരം ഉപയോഗിച്ച് പുതിയ നികുതിയിളവുകളോ കിഴിവുകളോ ആവശ്യപ്പെടാനാവില്ലെന്ന് സുപ്രീംകോടതി. ജസ്റ്റിസുമാരായ പ്രശാന്ത് കുമാർ മിശ്ര, ശ്രീ ചന്ദ്രശേഖർ എന്നിവരടങ്ങിയ ബെഞ്ചാണ് നിർണായക വിധി പുറപ്പെടുവിച്ചത്. ഒറീസ റൂറൽ ഹൗസിങ് ഡെവലപ്മെന്റ് കോർപ്പറേഷൻ ലിമിറ്റഡ് സമർപ്പിച്ച അപ്പീൽ തള്ളിക്കൊണ്ടാണ് വിധി. അസിസ്റ്റന്റ് കമ്മീഷണർ ഓഫ് ഇൻകം ടാക്സും മറ്റ് ആദായനികുതി അധികൃതരുമായിരുന്നു എതിർകക്ഷികൾ. ഹർജിക്കാർക്കുവേണ്ടി മുതിർന്ന അഭിഭാഷകൻ എസ്.കെ. ബഗാരിയ, അഭിഭാഷകരായ സിദ്ധാർഥ ചൗധരി, സ്നേഹാശിഷ് മുഖർജി, ഷാഫി മാത്തർ, തമാൽ സന്യാൽ എന്നിവർ ഹാജരായി. ആദായനികുതി വകുപ്പിനുവേണ്ടി അഡീഷണൽ സോളിസിറ്റർ ജനറൽ എൻ. വെങ്കട്ടരാമൻ, അഭിഭാഷകരായ സുദർശൻ ലാംബ, വി. ചന്ദ്രശേഖര ഭാരതി തുടങ്ങിയവർ ഹാജരായി.
വിധി സംബന്ധിച്ച റിപ്പോർട്ട് 2026 ഒക്ടോബർ 13നാണ് പ്രസിദ്ധീകരിച്ചത്. എന്നാൽ വിധി പ്രസ്താവിച്ച കൃത്യമായ തീയതി ലഭ്യമായ റിപ്പോർട്ടിൽ വ്യക്തമാക്കിയിട്ടില്ല.
1.94 കോടി രൂപ നഷ്ടം കാണിച്ച കമ്പനിക്ക് 10.08 കോടി രൂപയുടെ നികുതി ബാധ്യത
2006–07 സാമ്പത്തിക നിർണയ വർഷവുമായി ബന്ധപ്പെട്ട ആദായനികുതി തർക്കമാണ് സുപ്രീംകോടതിയിലെത്തിയത്.
ഒറീസ റൂറൽ ഹൗസിങ് ഡെവലപ്മെന്റ് കോർപ്പറേഷൻ ആദായനികുതി റിട്ടേണിൽ ഏകദേശം 1.94 കോടി രൂപയുടെ നഷ്ടമാണ് രേഖപ്പെടുത്തിയിരുന്നത്.
നികുതി നിർണയ നടപടികൾ പുരോഗമിക്കുന്നതിനിടെ നേരത്തെ സമർപ്പിച്ച റിട്ടേണിൽ മാറ്റം വരുത്തണമെന്ന് കമ്പനി ആവശ്യപ്പെട്ടു. എന്നാൽ നികുതി നിർണയ ഉദ്യോഗസ്ഥൻ ഈ ആവശ്യം പരിഗണിക്കാതെയാണ് അന്തിമ നികുതി നിർണയം നടത്തിയത്.
തുടർന്ന് ഏകദേശം 7.58 കോടി രൂപ നികുതിയും ആദായനികുതി നിയമത്തിലെ 234 ബി വകുപ്പ് പ്രകാരം 2.50 കോടി രൂപ പലിശയും ചുമത്തി.
ഇതോടെ കമ്പനിയുടെ മൊത്തം നികുതി ബാധ്യത ഏകദേശം 10.08 കോടി രൂപയായി.
റിട്ടേണിൽ ഉൾപ്പെടുത്താത്ത കിഴിവുകൾ പിന്നീട് ആവശ്യപ്പെട്ടത് തർക്കമായി
ആദ്യത്തെ ആദായനികുതി റിട്ടേണിൽ ചില നികുതിക്കിഴിവുകൾ ഉൾപ്പെടുത്താൻ കഴിഞ്ഞില്ലെന്നാണ് കമ്പനിയുടെ വാദം.
ഈ കിഴിവുകൾ പിന്നീട് അനുവദിക്കണമെന്നാവശ്യപ്പെട്ട് ആദായനികുതി നിയമത്തിലെ 264-ാം വകുപ്പ് പ്രകാരം ആദായനികുതി കമ്മീഷണറെ സമീപിച്ചു.
എന്നാൽ നിയമപരമായ സമയപരിധിക്കുള്ളിൽ പുതുക്കിയ റിട്ടേൺ സമർപ്പിക്കാതെ പുതിയ അവകാശവാദം ഉന്നയിക്കാനാവില്ലെന്ന് ചൂണ്ടിക്കാട്ടി കമ്മീഷണർ അപേക്ഷ നിരസിച്ചു.
തുടർന്ന് കമ്പനി ആദായനികുതി അപ്പീൽ കമ്മീഷണറെ സമീപിച്ചെങ്കിലും പുനഃപരിശോധനാ മാർഗം നേരത്തെ സ്വീകരിച്ചതിനാൽ അപ്പീൽ പരിഗണിക്കാനാവില്ലെന്നായിരുന്നു തീരുമാനം.
ഇതിനെതിരെ സമർപ്പിച്ച ഹർജി ഒറീസ ഹൈക്കോടതിയും തള്ളി. തുടർന്നാണ് കമ്പനി സുപ്രീംകോടതിയെ സമീപിച്ചത്.
മുൻ സുപ്രീംകോടതി വിധികൾ ചൂണ്ടിക്കാട്ടിയെങ്കിലും കമ്പനിയുടെ വാദം അംഗീകരിച്ചില്ല
പുനഃപരിശോധനാ അധികാരമുള്ള ഉദ്യോഗസ്ഥന് പുതിയ നികുതിക്കിഴിവ് ആവശ്യങ്ങൾ പരിഗണിക്കാമെന്നായിരുന്നു കമ്പനിയുടെ പ്രധാന വാദം.
ഇതിനായി വിപ്രോ ഫിനാൻസ് ലിമിറ്റഡും ആദായനികുതി കമ്മീഷണറും തമ്മിലുള്ള കേസ്, ദ്വാരക നാഥും ആദായനികുതി ഉദ്യോഗസ്ഥനും തമ്മിലുള്ള കേസ്, സിർപൂർ പേപ്പർ മിൽസും വെൽത്ത് ടാക്സ് കമ്മീഷണറും തമ്മിലുള്ള കേസ് എന്നിവയിലെ മുൻ സുപ്രീംകോടതി വിധികൾ കമ്പനി ചൂണ്ടിക്കാട്ടി.
എന്നാൽ നിശ്ചിത സമയത്തിനുള്ളിൽ പുതുക്കിയ റിട്ടേൺ സമർപ്പിക്കാത്തതിന്റെ നിയമപരമായ പ്രത്യാഘാതം ഈ മുൻവിധികളിൽ നേരിട്ട് പരിഗണിച്ച വിഷയമായിരുന്നില്ലെന്ന് സുപ്രീംകോടതി വ്യക്തമാക്കി.
ആദായനികുതി വകുപ്പ് ഓം സിദ്ധകല അസോസിയേറ്റ്സുമായി ബന്ധപ്പെട്ട മുൻ സുപ്രീംകോടതി വിധിയാണ് ആശ്രയിച്ചത്.
നിയമപ്രകാരമുള്ള സമയപരിധിക്കുള്ളിൽ പുതുക്കിയ റിട്ടേൺ സമർപ്പിച്ച് ആവശ്യപ്പെടേണ്ട കിഴിവുകൾ പിന്നീട് 264-ാം വകുപ്പ് ഉപയോഗിച്ച് ഉന്നയിക്കാനാവില്ലെന്ന നിലപാടാണ് ആ വിധിയിലും സ്വീകരിച്ചിരുന്നത്.
പുതുക്കിയ റിട്ടേൺ സമർപ്പിക്കാത്തവർക്ക് 264-ാം വകുപ്പ് വഴി പുതിയ അവകാശവാദം ഉന്നയിക്കാനാവില്ല
ആദായനികുതി നിയമത്തിലെ 264-ാം വകുപ്പ് നികുതി നിർണയ ഉത്തരവുകൾ പുനഃപരിശോധിക്കാൻ കമ്മീഷണർക്ക് അധികാരം നൽകുന്ന വ്യവസ്ഥയാണ്.
എന്നാൽ ഈ അധികാരം ഉപയോഗിച്ച് നിയമപരമായ സമയപരിധി കഴിഞ്ഞശേഷം പുതിയ നികുതിക്കിഴിവുകൾ ആവശ്യപ്പെടാൻ കഴിയില്ലെന്ന് സുപ്രീംകോടതി വ്യക്തമാക്കി.
നികുതി നിർണയ ഉദ്യോഗസ്ഥന്റെ മുമ്പാകെ ഉണ്ടായിരുന്നില്ലാത്ത പുതിയ വസ്തുതകളുടെ അടിസ്ഥാനത്തിൽ പിന്നീട് ആവശ്യങ്ങൾ ഉന്നയിക്കാൻ അനുവദിച്ചാൽ നികുതി നിർണയ നടപടികൾക്ക് അവസാനമില്ലാത്ത സാഹചര്യമുണ്ടാകുമെന്ന് ബെഞ്ച് നിരീക്ഷിച്ചു.
പുതുക്കിയ റിട്ടേൺ നിയമപ്രകാരം സമർപ്പിക്കേണ്ട സമയത്ത് സമർപ്പിക്കാതെ, അതിലൂടെ ആവശ്യപ്പെടേണ്ടിയിരുന്ന കിഴിവുകൾ പുനഃപരിശോധനാ നടപടിയിലൂടെ നേടാൻ കഴിയില്ലെന്നാണ് കോടതി വ്യക്തമാക്കിയത്.
നികുതി നിർണയ നടപടികൾ അനന്തമായി നീട്ടാനാവില്ലെന്ന് സുപ്രീംകോടതി
നികുതി നിർണയ ഉദ്യോഗസ്ഥന്റെ പരിഗണനയിൽ ഉണ്ടായിരുന്നില്ലാത്ത വസ്തുതകൾ പിന്നീട് അവതരിപ്പിച്ച് പുതിയ അവകാശവാദങ്ങൾ ഉന്നയിക്കാൻ അനുവദിക്കുന്നത് നികുതി നിർണയ സംവിധാനത്തിന്റെ അന്തിമത്വത്തെ ബാധിക്കുമെന്ന് സുപ്രീംകോടതി ചൂണ്ടിക്കാട്ടി.
ഇത്തരം ആവശ്യങ്ങൾ പരിധിയില്ലാതെ അനുവദിച്ചാൽ ഓരോ നികുതി നിർണയ ഉത്തരവിനുശേഷവും പുതിയ കിഴിവുകളും അവകാശവാദങ്ങളും ഉയർന്നുവരാനുള്ള സാഹചര്യമുണ്ടാകും.
അതുകൊണ്ടുതന്നെ ആദായനികുതി നിയമം നിശ്ചയിച്ചിരിക്കുന്ന നടപടിക്രമങ്ങളും സമയപരിധികളും പാലിക്കേണ്ടത് അനിവാര്യമാണെന്ന് ബെഞ്ച് വ്യക്തമാക്കി.
പുതിയ അവകാശവാദങ്ങൾ ഉന്നയിക്കുന്നതിന് പുനഃപരിശോധനാ അധികാരം ഒരു ബദൽ മാർഗമായി ഉപയോഗിക്കാനാവില്ലെന്ന നിലപാടാണ് കോടതി സ്വീകരിച്ചത്.
ഒക്ടോബർ 8ലെ വിധിയോടെ കമ്പനിയുടെ അപ്പീൽ തള്ളി; നികുതിക്കിഴിവിനുള്ള പുതിയ ആവശ്യം നിരസിച്ചു
2026 ഒക്ടോബർ 8ന് സുപ്രീംകോടതി പുറപ്പെടുവിച്ച ഉത്തരവിൽ ഒറീസ റൂറൽ ഹൗസിങ് ഡെവലപ്മെന്റ് കോർപ്പറേഷന്റെ അപ്പീലുകൾ തള്ളി. ഒറീസ ഹൈക്കോടതിയുടെ തീരുമാനത്തിൽ ഇടപെടാൻ മതിയായ കാരണങ്ങളില്ലെന്ന് ബെഞ്ച് കണ്ടെത്തി. ഇതോടെ 264-ാം വകുപ്പ് പ്രകാരം പുതിയ നികുതിക്കിഴിവുകൾ ആവശ്യപ്പെടാനുള്ള കമ്പനിയുടെ ശ്രമം പരാജയപ്പെട്ടു. നിലവിലുള്ള മറ്റ് അപേക്ഷകളും കോടതി തീർപ്പാക്കി.
രാജ്യത്തെ ആദായനികുതി തർക്കങ്ങളിൽ സമയപരിധിയും തെളിവുകളും നിർണായകമാകും
ഈ വിധി രാജ്യത്തെ സമാന ആദായനികുതി തർക്കങ്ങളിൽ ബാധകമായ സുപ്രീംകോടതി നിയമവ്യാഖ്യാനത്തെ കൂടുതൽ വ്യക്തമാക്കുന്നു. നിയമപരമായി, പുനഃപരിശോധനാ അധികാരം പുതിയ നിയമപ്രശ്നങ്ങൾ പരിഗണിക്കാൻ ഉപയോഗിക്കാമെങ്കിലും നികുതി നിർണയ ഉദ്യോഗസ്ഥന്റെ മുമ്പിലില്ലാത്ത പുതിയ വസ്തുതകളുടെ അടിസ്ഥാനത്തിൽ കിഴിവുകൾ ആവശ്യപ്പെടാനാവില്ല. സാമൂഹികമായി, നികുതിദായകരും സ്ഥാപനങ്ങളും റിട്ടേൺ സമർപ്പിക്കുമ്പോൾ കിഴിവുകളും അവകാശവാദങ്ങളും കൃത്യമായി ഉൾപ്പെടുത്തേണ്ടതിന്റെ പ്രാധാന്യമാണ് വിധി വ്യക്തമാക്കുന്നത്. ജുഡീഷ്യറിയുടെ തലത്തിൽ, നികുതി നിർണയ നടപടികളുടെ അന്തിമത്വവും നിയമപരമായ സമയപരിധിയും സംരക്ഷിക്കുന്ന മുൻവിധികൾ സുപ്രീംകോടതി വീണ്ടും സ്ഥിരീകരിച്ചു.