ബെംഗളൂരു, 2026 ഒക്ടോബർ 9:
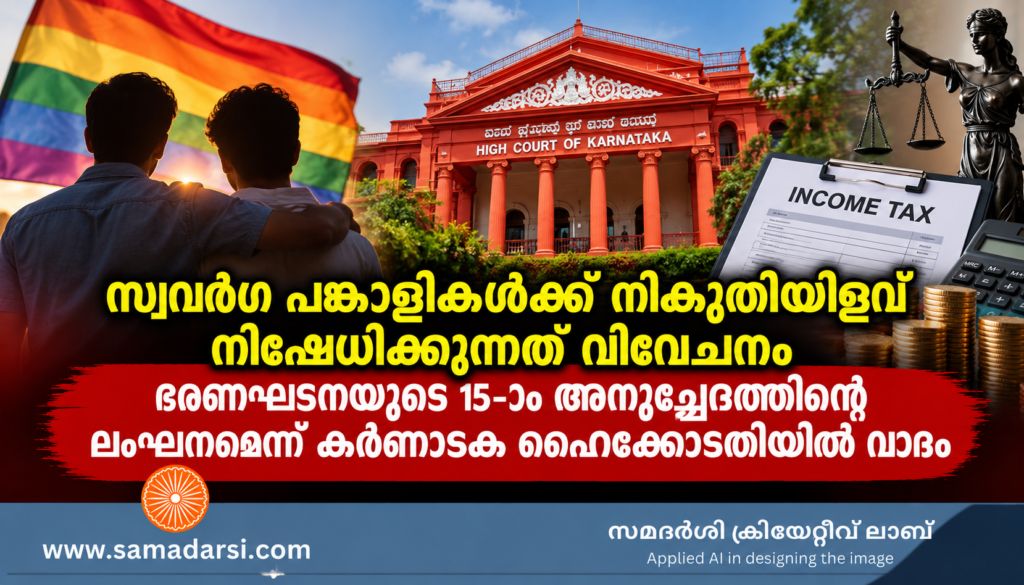
സ്വവർഗ പങ്കാളികൾക്ക് ആദായനികുതി നിയമപ്രകാരം ജീവിതപങ്കാളികൾക്കുള്ള നികുതിയിളവ് നിഷേധിക്കുന്നത് ഭരണഘടനയുടെ 15-ാം അനുച്ഛേദം ഉറപ്പുനൽകുന്ന വിവേചനരഹിതമായ പരിഗണനയ്ക്കുള്ള അവകാശത്തിന്റെ ലംഘനമാണെന്ന് കർണാടക ഹൈക്കോടതിയിൽ വാദം. 2026 ഒക്ടോബർ 9ന് ജസ്റ്റിസ് ബി.എം. ശ്യാം പ്രസാദിന്റെ ബെഞ്ചിന് മുമ്പാകെയാണ് ഹർജിക്കാർക്കുവേണ്ടി അഭിഭാഷകൻ ഡോ. ധ്രുവ് ജാൻസൻ സംഘ്വി വാദം ഉന്നയിച്ചത്. അനുരാഗ് കാലിയയും അഖിലേഷ് ഗോഡിയും കേന്ദ്രസർക്കാരിനും മറ്റൊരു എതിർകക്ഷിക്കുമെതിരെ നൽകിയ ഹർജിയിലാണ് വാദം നടന്നത്. ഹർജിക്കാർക്കുവേണ്ടി അഭിഭാഷക വർഷിത കെ.യും ഹാജരായി. കേന്ദ്രസർക്കാരിനുവേണ്ടി അഡീഷണൽ സോളിസിറ്റർ ജനറൽ അരവിന്ദ് കാമത്ത്, അഭിഭാഷകൻ നിർമൽ മാത്യു എന്നിവർ ഹാജരായി. നേരത്തെ സോളിസിറ്റർ ജനറൽ തുഷാർ മേത്തയും കേന്ദ്രത്തിനുവേണ്ടി വാദിച്ചിരുന്നു. സ്വവർഗ വിവാഹത്തിന് നിയമപരമായ അംഗീകാരം നൽകണമെന്നല്ല, നികുതി നിയമത്തിൽ തുല്യപരിഗണന ഉറപ്പാക്കണമെന്നാണ് ആവശ്യമെന്ന് ഹർജിക്കാർ വ്യക്തമാക്കി. കേസിൽ ഹൈക്കോടതി അന്തിമ വിധി പറഞ്ഞിട്ടില്ല.
പങ്കാളിക്ക് സമ്മാനിച്ച സ്വർണവള; നികുതിയിളവിനെച്ചൊല്ലി തർക്കം
22 കാരറ്റ് സ്വർണവള സമ്മാനിച്ചതുമായി ബന്ധപ്പെട്ടാണ് കേസ് ആരംഭിച്ചത്. കുടുംബത്തിൽ തലമുറകളായി കൈമാറിവന്ന സ്വർണവള ബന്ധത്തിന്റെ വാർഷികത്തിൽ അഖിലേഷ് ഗോഡി തന്റെ പങ്കാളിയായ അനുരാഗ് കാലിയയ്ക്ക് സമ്മാനിച്ചതായാണ് ഹർജിക്കാരുടെ വിശദീകരണം. എന്നാൽ സ്വവർഗ പങ്കാളികളായതിനാൽ ഈ സമ്മാനത്തിന് വിവാഹിതരായ ദമ്പതികൾക്ക് ലഭിക്കുന്ന നികുതി ആനുകൂല്യം ലഭിക്കുന്നില്ലെന്നാണ് പരാതി.
1961ലെ ആദായനികുതി നിയമത്തിലെ 56(2)(എക്സ്) വകുപ്പിലെ അഞ്ചാമത്തെ വ്യവസ്ഥയാണ് ഹർജിക്കാർ ചോദ്യം ചെയ്യുന്നത്. നിയമപ്രകാരം ജീവിതപങ്കാളിയിൽ നിന്ന് ലഭിക്കുന്ന സമ്മാനങ്ങൾക്ക് പ്രത്യേക നികുതി പരിഗണനയുണ്ട്. എന്നാൽ സ്വവർഗ പങ്കാളികളെ ജീവിതപങ്കാളികൾ എന്ന നിർവചനത്തിൽ ഉൾപ്പെടുത്താത്തത് വിവേചനമാണെന്നാണ് ഹർജിക്കാരുടെ വാദം.
വിവാഹം അംഗീകരിക്കണമെന്നല്ല; തുല്യ അവകാശമാണ് ആവശ്യപ്പെടുന്നത്
സ്വവർഗ വിവാഹത്തിന് നിയമപരമായ അംഗീകാരം നൽകണമെന്ന ആവശ്യമല്ല നിലവിലെ കേസിന്റെ അടിസ്ഥാനമെന്ന് അഭിഭാഷകൻ ധ്രുവ് ജാൻസൻ സംഘ്വി വ്യക്തമാക്കി. ഭരണഘടനയുടെ 14-ാം അനുച്ഛേദത്തേക്കാൾ പ്രധാനമായി 15-ാം അനുച്ഛേദം ഉറപ്പുനൽകുന്ന വിവേചന നിരോധനമാണ് ഹർജിയുടെ അടിസ്ഥാനമെന്നും അദ്ദേഹം വാദിച്ചു.
പ്രത്യേക ആനുകൂല്യമൊന്നും ആവശ്യപ്പെടുന്നില്ലെന്നും മറ്റുള്ളവർക്ക് ലഭിക്കുന്ന അതേ പരിഗണന മാത്രമാണ് വേണ്ടതെന്നും അഭിഭാഷകൻ കോടതിയെ അറിയിച്ചു. ഒരു സ്ത്രീക്കും പുരുഷനും സമാന സാഹചര്യത്തിൽ ലഭിക്കുന്ന നികുതി ആനുകൂല്യം രണ്ട് പുരുഷന്മാർ പങ്കാളികളായതുകൊണ്ട് മാത്രം നിഷേധിക്കുന്നത് ഭരണഘടനാപരമായി അംഗീകരിക്കാനാവില്ലെന്നാണ് വാദം.
ബന്ധുക്കളുടെ നിർവചനം വിശാലം; ജീവിതപങ്കാളിയെ മാത്രം ഒഴിവാക്കുന്നതെന്തിന്?
ആദായനികുതി നിയമത്തിലെ ബന്ധുക്കൾ എന്ന നിർവചനത്തെക്കുറിച്ചും കോടതിയിൽ വിശദമായ വാദം നടന്നു. നിയമത്തിലെ രണ്ടാം വകുപ്പിലെ 41-ാം ഉപവകുപ്പിനെക്കാൾ വിപുലമാണ് 56-ാം വകുപ്പിൽ നൽകിയിരിക്കുന്ന ബന്ധുക്കളുടെ നിർവചനമെന്ന് ഹർജിക്കാരുടെ അഭിഭാഷകൻ ചൂണ്ടിക്കാട്ടി.
ജീവിതപങ്കാളിക്ക് പുറമെ പങ്കാളിയുടെ സഹോദരങ്ങൾ, മാതാപിതാക്കളുടെ സഹോദരങ്ങൾ, പങ്കാളിയുടെ മുൻതലമുറയിലെയും പിൻതലമുറയിലെയും ബന്ധുക്കൾ എന്നിവരെയും 56-ാം വകുപ്പിലെ നിർവചനം ഉൾക്കൊള്ളുന്നുണ്ടെന്ന് അദ്ദേഹം വിശദീകരിച്ചു. അതിനാൽ രണ്ടാം വകുപ്പിലെ നിർവചനം മാത്രം അടിസ്ഥാനമാക്കി ജീവിതപങ്കാളി എന്ന പദത്തിന് പരിമിതമായ അർഥം നൽകുന്നത് ശരിയല്ലെന്നാണ് വാദം.
ഈ വിശദീകരണം ഹർജിക്കാരുടെ ആവശ്യത്തെ എങ്ങനെ സഹായിക്കുമെന്ന് ജസ്റ്റിസ് ബി.എം. ശ്യാം പ്രസാദ് ചോദിച്ചു. നികുതി നിയമത്തിലെ വാക്കുകളുടെ അർഥം കർശനമായി വ്യാഖ്യാനിക്കണമെന്ന കാരണത്താൽ മാത്രം ഭരണഘടനാപരമായ പരിശോധന ഒഴിവാക്കാനാവില്ലെന്ന് അഭിഭാഷകൻ മറുപടി നൽകി.
നികുതി നിയമവും ഭരണഘടനാ പരിശോധനയ്ക്ക് വിധേയമെന്ന് വാദം
1998 വരെ രാജ്യത്ത് സമ്മാനനികുതി നിയമം നിലവിലുണ്ടായിരുന്നുവെന്നും പിന്നീട് അത് റദ്ദാക്കിയെന്നും ഹർജിക്കാരുടെ അഭിഭാഷകൻ കോടതിയെ അറിയിച്ചു. 2004ലാണ് സമ്മാനങ്ങളുമായി ബന്ധപ്പെട്ട വ്യവസ്ഥ ആദായനികുതി നിയമത്തിൽ കൊണ്ടുവന്നതെന്നും അദ്ദേഹം ചൂണ്ടിക്കാട്ടി.
അന്ന് ഇന്ത്യൻ ശിക്ഷാനിയമത്തിലെ 377-ാം വകുപ്പ് നിലവിലുണ്ടായിരുന്നു. എന്നാൽ പിന്നീട് ആ വകുപ്പും ഭരണഘടനാപരമായ പരിശോധനയ്ക്ക് വിധേയമായെന്ന് അഭിഭാഷകൻ വ്യക്തമാക്കി. അതുപോലെ നികുതി നിയമങ്ങളും ഭരണഘടന ഉറപ്പുനൽകുന്ന അവകാശങ്ങൾക്ക് വിരുദ്ധമാണെങ്കിൽ കോടതിക്ക് പരിശോധിക്കാമെന്നാണ് വാദം.
നികുതി നിയമങ്ങളിലെ വ്യവസ്ഥകൾ ഭരണഘടനാവിരുദ്ധമാണെന്ന് കണ്ടെത്തിയ മുൻ കേസുകളും ഹർജിക്കാർ കോടതിയുടെ ശ്രദ്ധയിൽപ്പെടുത്തി. നികുതി നിയമമാണെന്ന കാരണത്താൽ മാത്രം അതിലെ വിവേചനപരമായ വ്യവസ്ഥകൾക്ക് സംരക്ഷണം ലഭിക്കില്ലെന്നും വാദിച്ചു.
സുപ്രീംകോടതിയുടെ സ്വവർഗ വിവാഹ വിധി തടസ്സമല്ലെന്ന് ഹർജിക്കാർ
സ്വവർഗ വിവാഹവുമായി ബന്ധപ്പെട്ട സുപ്രീംകോടതിയുടെ സുപ്രിയോ കേസിലെ വിധിയും വാദത്തിനിടെ ചർച്ചയായി. സ്വവർഗ വിവാഹത്തിനോ സ്വവർഗ ബന്ധങ്ങൾക്ക് നിയമപരമായ അംഗീകാരം ലഭിക്കുന്നതിനോ മൗലികാവകാശമില്ലെന്നായിരുന്നു ആ കേസിലെ തീരുമാനം.
ഈ വിധി ചൂണ്ടിക്കാട്ടിയാണ് കേന്ദ്രസർക്കാർ നിലവിലെ ഹർജിയെ എതിർത്തത്. വിവാഹത്തിന് നിയമപരമായ അംഗീകാരമില്ലാത്തപ്പോൾ വിവാഹിതരായ ജീവിതപങ്കാളികൾക്കുള്ള നികുതി ആനുകൂല്യം സ്വവർഗ പങ്കാളികൾക്ക് ആവശ്യപ്പെടാനാവില്ലെന്നാണ് കേന്ദ്രത്തിന്റെ നിലപാട്.
എന്നാൽ സുപ്രീംകോടതി നേരത്തെ തീരുമാനിച്ച വിവാഹ അംഗീകാര വിഷയം വീണ്ടും ഉന്നയിക്കുകയല്ലെന്ന് ഹർജിക്കാരുടെ അഭിഭാഷകൻ വ്യക്തമാക്കി. ആദായനികുതി നിയമം നടപ്പാക്കുമ്പോൾ സ്വവർഗ പങ്കാളികൾ നേരിടുന്ന വിവേചനമാണ് നിലവിലെ തർക്കമെന്നും സുപ്രീംകോടതിയുടെ മുൻ വിധി ഈ ചോദ്യം പരിശോധിക്കുന്നതിന് തടസ്സമല്ലെന്നും അദ്ദേഹം വാദിച്ചു.
ദീർഘകാലം ഒരുമിച്ച് താമസിക്കുന്നവർക്കുള്ള പരിഗണന സ്വവർഗ പങ്കാളികൾക്കും വേണം
വിവാഹിതരാകാതെ ദീർഘകാലം ഒരുമിച്ച് താമസിക്കുന്ന സ്ത്രീക്കും പുരുഷനും ചില സാഹചര്യങ്ങളിൽ വിവാഹബന്ധമുണ്ടെന്ന അനുമാനം നിയമപരമായി ലഭിക്കാമെന്ന് ഹർജിക്കാർ ചൂണ്ടിക്കാട്ടി. സ്ഥിരമായി ഒരുമിച്ച് ജീവിക്കാനുള്ള ഉദ്ദേശ്യവും ബന്ധത്തിന്റെ സ്വഭാവവുമാണ് അത്തരം സാഹചര്യങ്ങളിൽ പരിഗണിക്കുന്നതെന്ന് അഭിഭാഷകൻ വിശദീകരിച്ചു.
ഇതേ സാഹചര്യത്തിൽ ജീവിക്കുന്ന സ്വവർഗ പങ്കാളികൾക്കും സമാന പരിഗണന ലഭിക്കണമെന്നാണ് ആവശ്യം. ജീവിതകാലം മുഴുവൻ ഒരുമിച്ച് കഴിയാനുള്ള ഉദ്ദേശ്യം പ്രകടിപ്പിക്കുന്ന രണ്ട് വ്യക്തികളെ അവരുടെ ലിംഗത്തിന്റെ അടിസ്ഥാനത്തിൽ മാത്രം വ്യത്യസ്തമായി പരിഗണിക്കരുതെന്നും വാദിച്ചു.
വിവാഹത്തിന് സന്താനോൽപാദനം നിർബന്ധ ഘടകമല്ലെന്ന കാര്യവും അഭിഭാഷകൻ കോടതിയുടെ ശ്രദ്ധയിൽപ്പെടുത്തി. ബന്ധത്തിന്റെ സ്ഥിരതയും ഒരുമിച്ച് ജീവിക്കാനുള്ള ഉദ്ദേശ്യവുമാണ് പ്രധാനമെന്നായിരുന്നു ഹർജിക്കാരുടെ നിലപാട്.
സമ്മാനം ലഭിച്ച വിവരം വെളിപ്പെടുത്തേണ്ടിവരുന്നതുതന്നെ വിവേചനമെന്ന് വാദം
നികുതിയിളവ് ലഭിക്കുന്നുണ്ടോ എന്നതുമാത്രമല്ല കേസിലെ പ്രശ്നമെന്ന് ഹർജിക്കാർ വ്യക്തമാക്കി. വിവാഹിതരായ സ്ത്രീപുരുഷ ദമ്പതികൾക്കിടയിലെ നിയമപരമായി ഒഴിവാക്കപ്പെട്ട സമ്മാനങ്ങൾ നികുതി ബാധകമായ വരുമാനമായി കണക്കാക്കേണ്ടതില്ല. എന്നാൽ സ്വവർഗ പങ്കാളികൾക്ക് സമാനമായ സമ്മാനം ലഭിക്കുമ്പോൾ അതിനെ വരുമാനമായി വെളിപ്പെടുത്തേണ്ട സാഹചര്യമുണ്ടാകുമെന്നാണ് അവരുടെ വാദം.
ആദായനികുതി റിട്ടേൺ സമർപ്പിക്കുന്ന ഘട്ടത്തിൽത്തന്നെ ഈ വ്യത്യാസം ആരംഭിക്കുന്നുവെന്ന് അഭിഭാഷകൻ ചൂണ്ടിക്കാട്ടി. നികുതി ഉദ്യോഗസ്ഥൻ പിന്നീട് നികുതി ചുമത്തുമ്പോൾ മാത്രമല്ല വിവേചനം ഉണ്ടാകുന്നതെന്നും അദ്ദേഹം വാദിച്ചു.
ഇത്തരം വ്യത്യസ്ത പരിഗണന സ്വവർഗ പങ്കാളികളുടെ സാമ്പത്തിക സ്വകാര്യതയെയും ബാധിക്കുമെന്നാണ് ഹർജിക്കാരുടെ നിലപാട്. നികുതി നിയമത്തിന്റെ പ്രയോഗത്തിലൂടെ ഒരു വിഭാഗം ആളുകൾക്ക് മാത്രം അധിക വെളിപ്പെടുത്തൽ ബാധ്യത ഉണ്ടാകുന്നത് തുല്യപരിഗണനയ്ക്ക് വിരുദ്ധമാണെന്നും വാദിച്ചു.
നികുതിവെട്ടിപ്പിന് വഴിയൊരുങ്ങുമെന്ന് കേന്ദ്രം; അവകാശം നിഷേധിക്കാൻ കാരണമല്ലെന്ന് മറുപടി
സ്വവർഗ പങ്കാളികൾക്കും ജീവിതപങ്കാളികൾക്കുള്ള നികുതി ആനുകൂല്യം നൽകിയാൽ അത് ദുരുപയോഗം ചെയ്യപ്പെടാമെന്ന ആശങ്ക കേന്ദ്രസർക്കാർ ഉന്നയിച്ചിരുന്നു. രണ്ട് വ്യക്തികൾ സ്വവർഗ പങ്കാളികളാണെന്ന് അവകാശപ്പെട്ട് നികുതിയിളവ് നേടാൻ ശ്രമിക്കാമെന്നായിരുന്നു കേന്ദ്രത്തിന്റെ വാദം.
എന്നാൽ നിയമം ദുരുപയോഗം ചെയ്യപ്പെടാനുള്ള സാധ്യത ചൂണ്ടിക്കാട്ടി ഭരണഘടനാപരമായ അവകാശം നിഷേധിക്കാനാവില്ലെന്ന് ഹർജിക്കാരുടെ അഭിഭാഷകൻ മറുപടി നൽകി. നികുതിവെട്ടിപ്പ് നടത്താൻ ഉദ്ദേശിക്കുന്നവർക്ക് വിവാഹിതരായശേഷം വിവാഹമോചനം നേടുന്നതുപോലുള്ള മാർഗങ്ങളും ദുരുപയോഗം ചെയ്യാൻ കഴിയുമെന്ന ഉദാഹരണവും അദ്ദേഹം ഉന്നയിച്ചു.
സ്വവർഗ ബന്ധങ്ങളുമായി ബന്ധപ്പെട്ട സാമൂഹികമായ അപകീർത്തിയും വിവേചനവും ഇപ്പോഴും നിലനിൽക്കുന്നുണ്ടെന്നും അഭിഭാഷകൻ ചൂണ്ടിക്കാട്ടി. അതിനാൽ ദുരുപയോഗ സാധ്യത മാത്രം അടിസ്ഥാനമാക്കി തുല്യപരിഗണന നിഷേധിക്കുന്നത് ന്യായീകരിക്കാനാവില്ലെന്നാണ് ഹർജിക്കാരുടെ വാദം.
വിവാഹത്തിന് നിയമപരമായ അംഗീകാരമില്ലാതെ നികുതി ആനുകൂല്യം നൽകാനാവില്ലെന്ന് കേന്ദ്രം
ആദായനികുതി നിയമത്തിലെ ജീവിതപങ്കാളി എന്ന പദം നിയമപരമായി അംഗീകരിക്കപ്പെട്ട വിവാഹബന്ധത്തിന്റെ അടിസ്ഥാനത്തിലാണ് വ്യാഖ്യാനിക്കേണ്ടതെന്ന് കേന്ദ്രസർക്കാർ വാദിച്ചു. സോളിസിറ്റർ ജനറൽ തുഷാർ മേത്തയും അഡീഷണൽ സോളിസിറ്റർ ജനറൽ അരവിന്ദ് കാമത്തും നേരത്തെ ഈ നിലപാട് കോടതിയിൽ അവതരിപ്പിച്ചിരുന്നു.
സ്വവർഗ വിവാഹത്തിന് ഇന്ത്യയിൽ നിയമപരമായ അംഗീകാരമില്ലാത്തതിനാൽ വിവാഹിതരായ ജീവിതപങ്കാളികൾക്കുള്ള നികുതി ആനുകൂല്യം സ്വവർഗ പങ്കാളികൾക്ക് നൽകാനാവില്ലെന്നാണ് കേന്ദ്രത്തിന്റെ നിലപാട്. നികുതി നിയമത്തിലെ വ്യവസ്ഥകൾ കർശനമായി വ്യാഖ്യാനിക്കണമെന്നും കേന്ദ്രം ആവശ്യപ്പെട്ടു.
വിവാഹബന്ധത്തിന് നിയമപരമായ അംഗീകാരം നൽകുന്ന നിയമങ്ങളെയാണ് ചോദ്യം ചെയ്യേണ്ടതെന്നും ആദായനികുതി നിയമത്തെ മാത്രം ചോദ്യം ചെയ്യുന്നത് ശരിയായ സമീപനമല്ലെന്നും കേന്ദ്രം വാദിച്ചു. എന്നാൽ ഈ നിലപാടുകളെല്ലാം ഹർജിക്കാർ എതിർത്തു.
അന്തിമ വിധിയില്ല; ഒക്ടോബർ 12ന് വീണ്ടും വാദം കേൾക്കും
2026 ഒക്ടോബർ ഒമ്പതിലെ വാദം കേൾക്കലിൽ സ്വവർഗ പങ്കാളികൾക്ക് ജീവിതപങ്കാളികൾക്കുള്ള നികുതി ആനുകൂല്യം നൽകണമോ എന്ന കാര്യത്തിൽ കർണാടക ഹൈക്കോടതി അന്തിമ തീരുമാനമെടുത്തിട്ടില്ല. ഭരണഘടനയുടെ 15-ാം അനുച്ഛേദത്തിന്റെ അടിസ്ഥാനത്തിൽ വിവേചനമുണ്ടെന്ന ഹർജിക്കാരുടെ വാദവും വിവാഹത്തിന് നിയമപരമായ അംഗീകാരമില്ലെന്ന കേന്ദ്രസർക്കാരിന്റെ എതിർപ്പുമാണ് കോടതിയുടെ പരിഗണനയിലുള്ളത്.
ജസ്റ്റിസ് ബി.എം. ശ്യാം പ്രസാദ് കേസ് 2026 ഒക്ടോബർ 12ന് തുടർവാദത്തിനായി മാറ്റി. അതിനാൽ ആദായനികുതി നിയമത്തിലെ ജീവിതപങ്കാളി എന്ന നിർവചനത്തിലോ നിലവിലുള്ള നികുതി ആനുകൂല്യങ്ങളിലോ പുതിയ മാറ്റമൊന്നും ഈ ഘട്ടത്തിൽ ഉണ്ടായിട്ടില്ല. ഹർജിക്കാർ ആവശ്യപ്പെട്ട ഭരണഘടനാപരമായ പരിഹാരം അനുവദിക്കണമോ എന്നത് കോടതി പിന്നീട് തീരുമാനിക്കും.
നികുതി ആനുകൂല്യത്തിലെ തുല്യപരിഗണനയിൽ ഹൈക്കോടതിയുടെ തീരുമാനം നിർണായകമാകും
സ്വവർഗ വിവാഹത്തിന് നിയമപരമായ അംഗീകാരമില്ലെന്ന സാഹചര്യം നിലനിൽക്കുമ്പോഴും നികുതി നിയമത്തിലെ പ്രത്യേക ആനുകൂല്യങ്ങളിൽ തുല്യപരിഗണന ആവശ്യപ്പെടാനാകുമോ എന്ന ചോദ്യമാണ് കേസിൽ ഉയർന്നിരിക്കുന്നത്. നിയമപരമായി, ആദായനികുതി നിയമത്തിലെ ജീവിതപങ്കാളി എന്ന നിർവചനവും ഭരണഘടനയുടെ 15-ാം അനുച്ഛേദവും തമ്മിലുള്ള ബന്ധമാണ് കോടതി പരിശോധിക്കുന്നത്.
സാമൂഹികമായി, സ്വവർഗ പങ്കാളികളുടെ സാമ്പത്തിക ഇടപാടുകളും വ്യക്തിപരമായ ബന്ധങ്ങളും നിയമം എങ്ങനെ പരിഗണിക്കണമെന്ന വിഷയവുമായി കേസ് ബന്ധപ്പെട്ടിരിക്കുന്നു. ജുഡീഷ്യറിയുടെ തലത്തിൽ, സുപ്രീംകോടതിയുടെ സ്വവർഗ വിവാഹ വിധിയുടെ പരിധിക്കുള്ളിൽ നിന്നുകൊണ്ട് നികുതി നിയമത്തിലെ വിവേചന ആരോപണം പരിശോധിക്കാനാകുമോ എന്നതും പ്രധാനമാണ്. എന്നാൽ ഹൈക്കോടതി ഇതുവരെ നിയമവ്യാഖ്യാനം മാറ്റുകയോ സ്വവർഗ പങ്കാളികൾക്ക് പുതിയ നികുതി അവകാശം അനുവദിക്കുകയോ ചെയ്തിട്ടില്ല.