പ്രയാഗ്രാജ്, ഒക്ടോബർ 27:
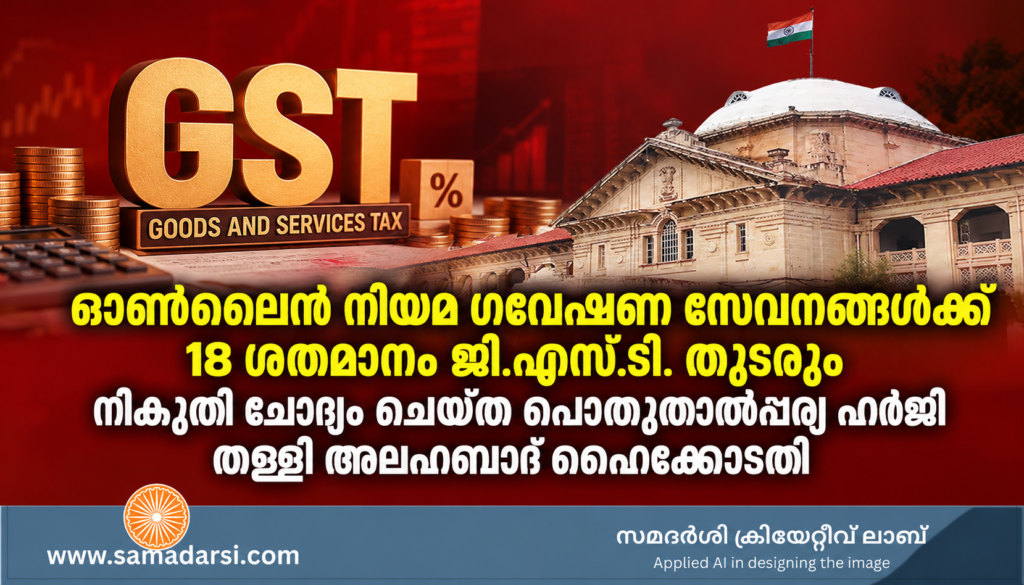
ഓൺലൈൻ നിയമ ഗവേഷണ ഡാറ്റാബേസുകൾക്കും നിയമ വിദ്യാഭ്യാസ വിവരസേവനങ്ങൾക്കും ചുമത്തുന്ന 18 ശതമാനം ചരക്ക് സേവന നികുതി റദ്ദാക്കണമെന്ന പൊതുതാൽപ്പര്യ ഹർജി അലഹബാദ് ഹൈക്കോടതി തള്ളി. 2026 ഒക്ടോബർ 26ന് ചീഫ് ജസ്റ്റിസ് അരുൺ ഭൻസാലി, ജസ്റ്റിസ് ക്ഷിതിജ് ശൈലേന്ദ്ര എന്നിവരടങ്ങിയ ഡിവിഷൻ ബെഞ്ചാണ് ഉത്തരവ് പുറപ്പെടുവിച്ചത്. അഭിഭാഷകനായ അനികേത് ഗുപ്ത സമർപ്പിച്ച ഹർജിയിൽ കേന്ദ്ര സർക്കാരും മറ്റ് നാല് എതിർകക്ഷികളുമാണ് ഉൾപ്പെട്ടിരുന്നത്. 2017 മുതൽ നിലവിലുള്ള നികുതിനിരക്ക് 2026ൽ മാത്രം അന്യായമാണെന്ന് തിരിച്ചറിയാൻ എന്താണ് കാരണമെന്ന് ഹർജിക്കാരൻ വിശദീകരിച്ചിട്ടില്ലെന്ന് കോടതി ചൂണ്ടിക്കാട്ടി. നികുതിനിരക്ക് കുറയ്ക്കണമെന്നോ സേവനങ്ങളെ പ്രത്യേക വിഭാഗമായി തിരിക്കണമെന്നോ ഉള്ള ആവശ്യങ്ങളൊന്നും കോടതി അംഗീകരിച്ചില്ല. കേസിൽ ഹാജരായ അഭിഭാഷകരുടെ പേരുകൾ ലഭ്യമായ റിപ്പോർട്ടിൽ വ്യക്തമാക്കിയിട്ടില്ല.
നിയമ ഗവേഷണ ഡാറ്റാബേസുകൾക്ക് 18 ശതമാനം നികുതി; അഭിഭാഷകർക്കും ചെറുകിട നിയമസ്ഥാപനങ്ങൾക്കും സാമ്പത്തിക ബാധ്യതയെന്ന് ഹർജി
ഓൺലൈൻ നിയമ ഗവേഷണത്തിനും നിയമ വിദ്യാഭ്യാസത്തിനും ഉപയോഗിക്കുന്ന ഡാറ്റാബേസ് സേവനങ്ങളെ സേവന അക്കൗണ്ടിങ് കോഡിലെ 998431 എന്ന വിഭാഗത്തിലാണ് ഉൾപ്പെടുത്തിയിരിക്കുന്നത്. ഈ വിഭാഗത്തിൽപ്പെടുന്ന സേവനങ്ങൾക്ക് ആകെ 18 ശതമാനം ജി.എസ്.ടി. ബാധകമാണ്.
ഈ നികുതിനിരക്ക് അന്യായമാണെന്നും നീതിന്യായ സേവനങ്ങളിലേക്കുള്ള പ്രവേശനത്തെ പ്രതികൂലമായി ബാധിക്കുന്നുവെന്നും ചൂണ്ടിക്കാട്ടിയാണ് അഭിഭാഷകനായ അനികേത് ഗുപ്ത പൊതുതാൽപ്പര്യ ഹർജി നൽകിയത്.
നിയമ ഗവേഷണ സേവനങ്ങളെ മറ്റ് ഡിജിറ്റൽ സേവനങ്ങളിൽനിന്ന് വേർതിരിച്ച് പ്രത്യേക നികുതി വിഭാഗം രൂപീകരിക്കണമെന്നും നികുതി പൂർണമായി ഒഴിവാക്കുകയോ കുറഞ്ഞ നിരക്ക് ഏർപ്പെടുത്തുകയോ വേണമെന്നുമായിരുന്നു പ്രധാന ആവശ്യം.
നിയമവിവര സേവനങ്ങളും ഓൺലൈൻ വിനോദസേവനങ്ങളും ഒരേ വിഭാഗത്തിൽ; നികുതിവർഗീകരണം അന്യായമെന്ന് ആരോപണം
എസ്.സി.സി. ഓൺലൈൻ, മനുപത്ര, ലെക്സിസ് നെക്സിസ് തുടങ്ങിയ നിയമ ഗവേഷണ ഡാറ്റാബേസുകളും നിയമവാർത്താ സേവനങ്ങളും ഓൺലൈൻ ഓഡിയോ, വീഡിയോ ഉള്ളടക്കങ്ങൾക്കും ഓൺലൈൻ ഗെയിമുകൾക്കും ബാധകമായ വിശാലമായ സേവനവിഭാഗത്തിലാണ് ഉൾപ്പെടുത്തിയിരിക്കുന്നതെന്ന് ഹർജിക്കാരൻ ചൂണ്ടിക്കാട്ടി.
നിയമനിർമാണ രേഖകൾ, സർക്കാർ വിജ്ഞാപനങ്ങൾ, ചട്ടങ്ങൾ, കോടതി വിധികൾ എന്നിവ പരിശോധിക്കുന്നതിന് ഇത്തരം ഡാറ്റാബേസുകൾ അത്യന്താപേക്ഷിതമാണെന്നായിരുന്നു വാദം.
കോടതിയിൽ സമർപ്പിക്കുന്ന ഹർജികൾ തയ്യാറാക്കുന്നതിനും നിയമോപദേശം നൽകുന്നതിനും മുൻവിധികൾ കണ്ടെത്തുന്നതിനും അഭിഭാഷകർ ഇത്തരം സേവനങ്ങളെ ആശ്രയിക്കുന്നുണ്ട്.
വലിയ നിയമസ്ഥാപനങ്ങൾക്ക് വിപുലമായ നിയമ ഗ്രന്ഥശേഖരങ്ങൾ ഒരുക്കാൻ കഴിയുമെങ്കിലും സ്വതന്ത്രമായി പ്രാക്ടീസ് ചെയ്യുന്ന അഭിഭാഷകർക്കും ചെറിയ നിയമസ്ഥാപനങ്ങൾക്കും അതിന് കഴിയില്ലെന്നും ഹർജിയിൽ വ്യക്തമാക്കി.
ജൂനിയർ അഭിഭാഷകർക്ക് അധിക സാമ്പത്തിക ബാധ്യത; ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് ലഭിക്കാത്തതും പ്രശ്നമെന്ന് വാദം
നിയമ ഗവേഷണ സേവനങ്ങളുടെ സബ്സ്ക്രിപ്ഷൻ നിരക്കിനൊപ്പം 18 ശതമാനം ജി.എസ്.ടി. കൂടി നൽകേണ്ടിവരുന്നത് ജൂനിയർ അഭിഭാഷകരെയും ചെറിയ നിയമസ്ഥാപനങ്ങളെയും കൂടുതൽ ബാധിക്കുന്നുവെന്നായിരുന്നു ഹർജിക്കാരന്റെ വാദം.
പ്രത്യേകിച്ച് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് പ്രയോജനപ്പെടുത്താൻ കഴിയാത്ത അഭിഭാഷകർക്ക് നികുതി അധിക സാമ്പത്തിക ബാധ്യത സൃഷ്ടിക്കുന്നുവെന്ന് ഹർജിയിൽ ചൂണ്ടിക്കാട്ടി.
അച്ചടിച്ച പുസ്തകങ്ങൾക്കും നിയമ റിപ്പോർട്ടുകൾക്കും പത്രങ്ങൾക്കും ആനുകാലിക പ്രസിദ്ധീകരണങ്ങൾക്കും ലഭിക്കുന്ന നികുതി പരിഗണന ഡിജിറ്റൽ നിയമ ഗവേഷണ സേവനങ്ങൾക്ക് ലഭിക്കുന്നില്ലെന്നും ഹർജിക്കാരൻ ആരോപിച്ചു.
ഒരേ തരത്തിലുള്ള അറിവും നിയമവിവരങ്ങളും ലഭ്യമാക്കുന്ന സേവനങ്ങൾക്ക് വ്യത്യസ്ത നികുതിനിരക്കുകൾ ഏർപ്പെടുത്തുന്നത് വിവേചനപരമാണെന്നായിരുന്നു വാദം.
വ്യാജ കോടതി വിധികൾ തിരിച്ചറിയാൻ വിശ്വസനീയ ഡാറ്റാബേസുകൾ അനിവാര്യം; സുപ്രീംകോടതി നടപടികളും ഹർജിയിൽ
കോടതികളിൽ ഉദ്ധരിക്കുന്ന വിധികളുടെ ആധികാരികത ഉറപ്പാക്കാൻ അഭിഭാഷകർക്ക് വിശ്വസനീയമായ നിയമ ഗവേഷണ സംവിധാനങ്ങൾ ആവശ്യമാണെന്ന് അനികേത് ഗുപ്ത വാദിച്ചു.
മുൻപ് റദ്ദാക്കപ്പെട്ട വിധികളോ നിലവിലില്ലാത്ത വ്യാജ വിധികളോ കോടതിയിൽ ഉദ്ധരിക്കുന്നത് അഭിഭാഷകരുടെ തൊഴിൽപരമായ ഉത്തരവാദിത്തവുമായി ബന്ധപ്പെട്ട ഗുരുതര പ്രശ്നങ്ങൾക്ക് കാരണമാകാം.
നിർമിതബുദ്ധിയുടെ സഹായത്തോടെ തയ്യാറാക്കുന്ന നിയമരേഖകളിൽ വ്യാജ കോടതി വിധികളും തെറ്റായ നിയമപരാമർശങ്ങളും ഉൾപ്പെടുന്ന സംഭവങ്ങളെക്കുറിച്ച് സുപ്രീംകോടതി നടത്തിയ നിരീക്ഷണങ്ങളും ഹർജിക്കാരൻ ചൂണ്ടിക്കാട്ടി.
പൂജ രമേഷ് സിങ്ങും ജമ്മു കശ്മീർ ബാങ്കും തമ്മിലുള്ള കേസും വിജയ് ഘനശ്യാം ഗാഡിയയും കേന്ദ്ര സർക്കാരും തമ്മിലുള്ള കേസും ഹർജിയിൽ പരാമർശിച്ചു.
കോടതിയിൽ ഉദ്ധരിക്കുന്ന വിധികൾ യഥാർഥമാണെന്ന് ഉറപ്പാക്കാൻ അഭിഭാഷകരോട് ആവശ്യപ്പെടുമ്പോൾ അതിനാവശ്യമായ ഡിജിറ്റൽ ഗവേഷണ സേവനങ്ങൾക്ക് ഉയർന്ന നികുതി ചുമത്തുന്നത് അധിക ബാധ്യത സൃഷ്ടിക്കുന്നുവെന്നായിരുന്നു ഹർജിക്കാരന്റെ നിലപാട്.
ഭരണഘടനയുടെ 14, 21 അനുച്ഛേദങ്ങളുടെ ലംഘനമെന്ന് ആരോപണം; നികുതിനിരക്ക് പുനഃപരിശോധിക്കണമെന്നും ആവശ്യം
നിയമ ഗവേഷണ ഡാറ്റാബേസുകൾക്ക് 18 ശതമാനം ജി.എസ്.ടി. ചുമത്തുന്നത് ഭരണഘടനയുടെ 14, 21 അനുച്ഛേദങ്ങൾ ഉറപ്പുനൽകുന്ന അവകാശങ്ങളെ ബാധിക്കുന്നുവെന്നാണ് ഹർജിയിൽ ആരോപിച്ചത്.
സാമൂഹികനീതിയും തുല്യനീതിയും സൗജന്യ നിയമസഹായവും സംബന്ധിച്ച ഭരണഘടനയുടെ 38, 39 എ അനുച്ഛേദങ്ങളും ഹർജിക്കാരൻ ചൂണ്ടിക്കാട്ടി.
കേന്ദ്ര ജി.എസ്.ടി., ഉത്തർപ്രദേശ് ജി.എസ്.ടി., സംയോജിത ജി.എസ്.ടി. എന്നിവയുമായി ബന്ധപ്പെട്ട വിജ്ഞാപനങ്ങളിലെ നിയമ ഗവേഷണ സേവനങ്ങളുടെ നികുതിവർഗീകരണമാണ് ചോദ്യം ചെയ്തത്.
കേന്ദ്ര സർക്കാർ, കേന്ദ്ര പരോക്ഷ നികുതി കസ്റ്റംസ് ബോർഡ്, ജി.എസ്.ടി. കൗൺസിൽ എന്നിവർ നികുതിനിരക്കും വർഗീകരണവും പുനഃപരിശോധിക്കണമെന്ന നിർദേശവും ഹർജിക്കാരൻ ആവശ്യപ്പെട്ടു.
പകരമായി, വിഷയം ജി.എസ്.ടി. കൗൺസിലിന്റെയും നിരക്കുനിർണയ സമിതിയുടെയും പരിഗണനയ്ക്ക് വിടണമെന്നും ആവശ്യപ്പെട്ടിരുന്നു.
2017 മുതൽ നിലവിലുള്ള നികുതി 2026ൽ മാത്രം അന്യായമായത് എന്തുകൊണ്ട്? ഹർജിക്കാരനോട് ഹൈക്കോടതി
2017 മുതൽ നിലവിലുള്ള നികുതിനിരക്കിനെ 2026ൽ ചോദ്യം ചെയ്യാൻ പ്രത്യേകമായി എന്താണ് കാരണമുണ്ടായതെന്ന് ഹർജിക്കാരൻ വിശദീകരിച്ചിട്ടില്ലെന്ന് കോടതി ചൂണ്ടിക്കാട്ടി.
2020ലാണ് അനികേത് ഗുപ്ത അഭിഭാഷകനായി എൻറോൾ ചെയ്തത്. തുടർന്ന് ആറുവർഷമായി അഭിഭാഷകവൃത്തി ചെയ്യുന്ന വ്യക്തി, ഇത്രയും കാലം നിലവിലുണ്ടായിരുന്ന നികുതിനിരക്ക് ഇപ്പോൾ മാത്രം അന്യായമാണെന്ന് തിരിച്ചറിഞ്ഞതിന്റെ കാരണം വ്യക്തമാക്കിയിട്ടില്ലെന്നാണ് ബെഞ്ചിന്റെ നിരീക്ഷണം.
നിയമ ഗവേഷണത്തിനുള്ള ഓൺലൈൻ സംവിധാനങ്ങൾ ആഡംബര സേവനങ്ങളല്ലെന്നും അവയ്ക്ക് 18 ശതമാനം നികുതി ചുമത്തുന്നത് അന്യായമാണെന്നുമുള്ള ഹർജിക്കാരന്റെ വാദം കോടതി രേഖപ്പെടുത്തി.
എന്നാൽ നികുതിനിരക്കിനെ ചോദ്യം ചെയ്യാൻ ഇത്രയും വൈകിയതിന്റെ കാരണം വിശദീകരിക്കാത്ത സാഹചര്യത്തിൽ പൊതുതാൽപ്പര്യ ഹർജി അംഗീകരിക്കാനാകില്ലെന്ന് കോടതി വ്യക്തമാക്കി.
പൊതുതാൽപ്പര്യ ഹർജി തള്ളി; നികുതിയിളവോ പുതിയ വർഗീകരണമോ അനുവദിച്ചില്ല
2026 ഒക്ടോബർ 26ന് ചീഫ് ജസ്റ്റിസ് അരുൺ ഭൻസാലിയും ജസ്റ്റിസ് ക്ഷിതിജ് ശൈലേന്ദ്രയും ഉൾപ്പെട്ട ബെഞ്ച് 2026ലെ 2544-ാം നമ്പർ പൊതുതാൽപ്പര്യ ഹർജി തള്ളി.
ഹർജിക്കാരനായ അനികേത് ഗുപ്തയ്ക്കുവേണ്ടി അഭിഭാഷകൻ ശിവം ശുക്ലയാണ് ഹാജരായത്. എതിർകക്ഷികൾക്കുവേണ്ടി ബി.കെ. സിങ് രഘുവംശി, എ.കെ. ഗോയൽ, ധനഞ്ജയ് അവസ്തി, സുദർശൻ സിങ് എന്നിവരും ഹാജരായതായി കോടതി ഉത്തരവിൽ രേഖപ്പെടുത്തിയിട്ടുണ്ട്.
ഇതോടെ ഓൺലൈൻ നിയമ ഗവേഷണ ഡാറ്റാബേസുകൾക്കും നിയമ വിദ്യാഭ്യാസ വിവരസേവനങ്ങൾക്കും ബാധകമായ 18 ശതമാനം ജി.എസ്.ടി. നിരക്കിൽ ഈ ഉത്തരവിലൂടെ മാറ്റമുണ്ടാകില്ല.
നികുതി ഒഴിവാക്കാനോ കുറഞ്ഞ നിരക്ക് ഏർപ്പെടുത്താനോ പ്രത്യേക നികുതിവർഗീകരണം നൽകാനോ കോടതി ഉത്തരവിട്ടിട്ടില്ല. വിഷയം ജി.എസ്.ടി. കൗൺസിലിന് പുനഃപരിശോധനയ്ക്കായി കൈമാറണമെന്ന നിർദേശവും നൽകിയിട്ടില്ല.
നികുതിയുടെ ഭരണഘടനാസാധുത സംബന്ധിച്ച എല്ലാ വാദങ്ങളും വിശദമായി പരിശോധിച്ച് 18 ശതമാനം നിരക്ക് ശരിയാണെന്ന് കോടതി അന്തിമമായി പ്രഖ്യാപിച്ചതല്ല ഈ വിധി. ഹർജി സമർപ്പിക്കാനുണ്ടായ കാലതാമസത്തെക്കുറിച്ചുള്ള വിശദീകരണത്തിന്റെ അഭാവമാണ് രണ്ട് പേജുള്ള ഉത്തരവിൽ കോടതി പ്രധാനമായി ചൂണ്ടിക്കാട്ടിയത്.
ഡിജിറ്റൽ നിയമ ഗവേഷണ സേവനങ്ങൾക്ക് നികുതിയിളവില്ല; അഭിഭാഷകരുടെ സാമ്പത്തിക ബാധ്യതയിൽ മാറ്റമുണ്ടാകില്ല
ഓൺലൈൻ നിയമ ഗവേഷണ സേവനങ്ങളുടെ നികുതിനിരക്കിൽ മാറ്റം ആവശ്യപ്പെട്ട് നൽകിയ പൊതുതാൽപ്പര്യ ഹർജി തള്ളിയതോടെ നിലവിലുള്ള 18 ശതമാനം ജി.എസ്.ടി. തുടരുന്നതാണ് വിധിയുടെ നേരിട്ടുള്ള ഫലം.
നിയമപരമായി, ദീർഘകാലമായി നിലവിലുള്ള നികുതി വിജ്ഞാപനങ്ങളെ ചോദ്യം ചെയ്യുന്ന പൊതുതാൽപ്പര്യ ഹർജികളിൽ കാലതാമസത്തിന് മതിയായ വിശദീകരണമുണ്ടോ എന്നത് പ്രസക്തമാണെന്ന് ഈ ഉത്തരവ് വ്യക്തമാക്കുന്നു. എന്നാൽ ഡിജിറ്റൽ നിയമ ഗവേഷണ സേവനങ്ങളുടെ നികുതിവർഗീകരണത്തെക്കുറിച്ച് പുതിയ പൊതുനിയമം കോടതി പ്രഖ്യാപിച്ചിട്ടില്ല.
സാമൂഹികതലത്തിൽ ജൂനിയർ അഭിഭാഷകരുടെയും ചെറിയ നിയമസ്ഥാപനങ്ങളുടെയും സാമ്പത്തിക ബാധ്യതയെക്കുറിച്ച് ഹർജിക്കാരൻ ഉന്നയിച്ച ആശങ്കകൾ നിലനിൽക്കുന്നു. ജുഡീഷ്യൽ തലത്തിൽ, നിയമ ഗവേഷണത്തിന് വിശ്വസനീയമായ വിവരങ്ങൾ ആവശ്യമാണ് എന്ന വാദം ഉന്നയിച്ചതുകൊണ്ടുമാത്രം വർഷങ്ങളായി നിലവിലുള്ള നികുതിനിരക്ക് ചോദ്യം ചെയ്യുന്ന ഹർജി അനുവദിക്കാനാകില്ലെന്ന സമീപനമാണ് കോടതി സ്വീകരിച്ചത്.