
പ്രധാന വിവരങ്ങൾ
- ജിഎസ്ടി രജിസ്ട്രേഷൻ, റിട്ടേൺ, റീഫണ്ട് നടപടികൾ കൂടുതൽ ലളിതവും വേഗത്തിലുമാക്കാൻ കൗൺസിൽ ശുപാർശ ചെയ്തു.
- ചെറുകിട ഇ-കൊമേഴ്സ് വിൽപ്പനക്കാർക്ക് മറ്റു സംസ്ഥാനങ്ങളിൽ ലളിതമായ രജിസ്ട്രേഷൻ നേടാൻ സൗകര്യം നിർദേശിച്ചു.
- പതിനായിരം രൂപയിൽ താഴെയുള്ള നികുതിത്തുകയ്ക്ക് കാരണം കാണിക്കൽ നോട്ടീസ് ഒഴിവാക്കാൻ ശുപാർശയുണ്ട്.
- പ്രോസിക്യൂഷനുള്ള തുകയുടെ പരിധി ഒരു കോടിയിൽനിന്ന് അഞ്ച് കോടി രൂപയാക്കാനും നിർദേശിച്ചു.
- ചരക്കുകളുടെയും സേവനങ്ങളുടെയും നികുതി പരിഗണനയിൽ വ്യക്തതയും ക്രെഡിറ്റ് ആനുകൂല്യങ്ങളും വിപുലമാക്കും
ന്യൂഡൽഹി /2026 / ഒക്ടോബർ 10
ജിഎസ്ടി രജിസ്ട്രേഷൻ, റിട്ടേൺ സമർപ്പിക്കൽ, നികുതി മടക്കിനൽകൽ, ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ്, തർക്കപരിഹാരം എന്നിവ കൂടുതൽ എളുപ്പവും വേഗത്തിലുമാക്കാൻ ജിഎസ്ടി കൗൺസിൽ ശുപാർശ ചെയ്തു. 2026 ഒക്ടോബറിൽ നടന്ന കൗൺസിലിന്റെ അൻപത്തിയേഴാമത് യോഗത്തിലാണ് പുതിയ നടപടികളും ചില ചരക്കുകളുടെയും സേവനങ്ങളുടെയും നികുതി സംബന്ധിച്ച വ്യക്തതകളും ശുപാർശ ചെയ്തത്. വ്യാപാരം സുഗമമാക്കാനും നികുതി നിയമങ്ങൾ പാലിക്കുന്നതിനുള്ള നടപടികൾ ലളിതമാക്കാനുമാണ് ലക്ഷ്യം. 2017 ജൂലൈ ഒന്നിന് ആരംഭിച്ച ജിഎസ്ടി, കേന്ദ്രത്തിന്റെയും സംസ്ഥാനങ്ങളുടെയും നിരവധി നികുതികളെ ഒരു പൊതുചട്ടക്കൂടിലേക്ക് കൊണ്ടുവന്നു. ഇന്ത്യയുടെ പരിഷ്കാരയാത്രയിലെ പ്രധാന നാഴികക്കല്ലായിരുന്നു ഇത്. ‘ഒരു രാജ്യം, ഒരു നികുതി’ എന്ന ആശയം നടപ്പാക്കാനും ഏകീകൃത നികുതിസംവിധാനത്തിലേക്ക് രാജ്യത്തെ നയിക്കാനും ഇതിലൂടെ കഴിഞ്ഞു. കഴിഞ്ഞ ഒൻപത് വർഷമായി ഏകീകരിച്ച നടപടികളും ക്രമപ്പെടുത്തിയ നികുതിനിരക്കുകളും സുതാര്യത, ഉത്തരവാദിത്തം, സാമ്പത്തിക വളർച്ച എന്നിവയ്ക്ക് പിന്തുണ നൽകി. ‘ഏക ഭാരതം, ശ്രേഷ്ഠ ഭാരതം’ എന്ന കാഴ്ചപ്പാടിനും ഇത് കരുത്തേകി. ഈ പുരോഗതിയുടെ തുടർച്ചയായി അൻപത്തിയാറാമത് ജിഎസ്ടി കൗൺസിൽ യോഗം നാലുതട്ടിലുള്ള നിരക്കുകൾ ലളിതമാക്കാനുള്ള പുതുതലമുറ പരിഷ്കാരങ്ങൾ ശുപാർശ ചെയ്തിരുന്നു. പുതിയ ഘടനയിൽ പ്രധാന നിരക്കുകൾ അഞ്ച് ശതമാനവും പതിനെട്ട് ശതമാനവുമാണ്. തിരഞ്ഞെടുത്ത ചില ചരക്കുകൾക്കും സേവനങ്ങൾക്കും പ്രത്യേകമായി നാൽപ്പത് ശതമാനം നിരക്കുമുണ്ട്. അൻപത്തിയേഴാമത് യോഗം ഈ പരിഷ്കാരപ്രക്രിയ മുന്നോട്ടുകൊണ്ടുപോകുന്നതാണ്. ജിഎസ്ടിയിൽ രജിസ്റ്റർ ചെയ്ത നികുതിദായകരുടെ എണ്ണം 2017ലെ ഏകദേശം 60 ലക്ഷത്തിൽനിന്ന് 2026 സെപ്റ്റംബറോടെ ഏകദേശം 1.70 കോടിയായി. 2026 സെപ്റ്റംബർ 30 വരെ ജിഎസ്ടി സംവിധാനം ആകെ 3,053 കോടി ഇൻവോയ്സ് അപ്ലോഡുകളും 833.82 കോടി ഇ-വേ ബില്ലുകളും കൈകാര്യം ചെയ്തു. 2026 ഏപ്രിൽ മുതൽ സെപ്റ്റംബർ വരെ മൊത്തം ജിഎസ്ടി വരുമാനം ഏകദേശം 12.46 ലക്ഷം കോടി രൂപയിലെത്തി. മുൻവർഷത്തെ ഇതേ കാലയളവിനെക്കാൾ 11.6 ശതമാനമാണ് വർധന.
രജിസ്ട്രേഷനും റദ്ദാക്കലും എളുപ്പമാകും; ചെറുകിട ഓൺലൈൻ വിൽപ്പനക്കാർക്കും സഹായം
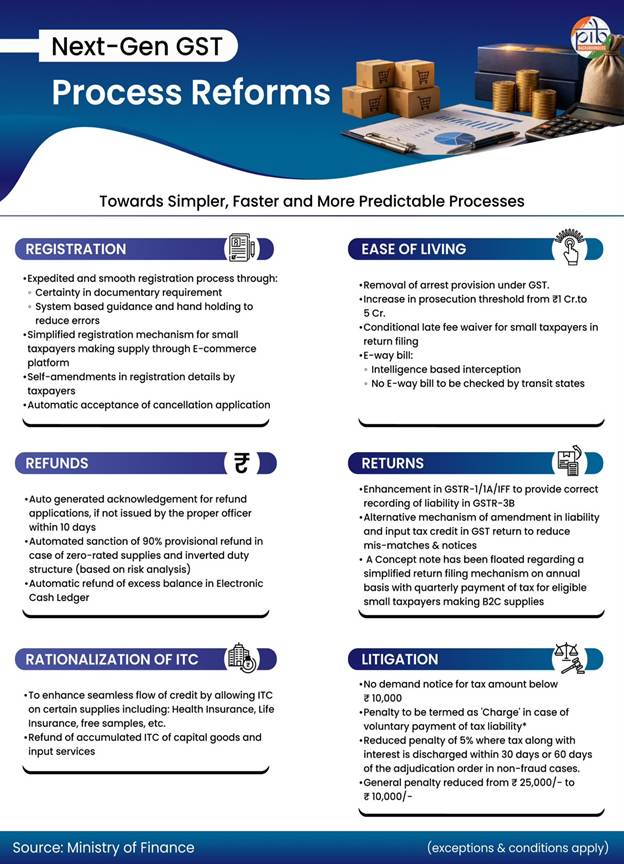
രജിസ്ട്രേഷൻ നടപടികളിൽ കൂടുതൽ വ്യക്തതയും മുൻകൂട്ടി മനസ്സിലാക്കാവുന്ന ചട്ടങ്ങളും ഉറപ്പാക്കുകയാണ് കൗൺസിലിന്റെ ലക്ഷ്യം. നികുതിദായകർക്ക് സൗഹൃദപരമായ സംവിധാനം ഒരുക്കുന്നതിലൂടെ വ്യാപാരം സുഗമമാക്കാനും ഔപചാരിക സമ്പദ്വ്യവസ്ഥയിൽ കൂടുതൽ പേരുടെ പങ്കാളിത്തം ഉറപ്പാക്കാനും കഴിയും. രജിസ്ട്രേഷൻ അപേക്ഷകൾ പരിശോധിക്കുന്നതിനായി സമഗ്രമായ മാർഗനിർദേശങ്ങളും പതിവുചോദ്യങ്ങൾക്കുള്ള മറുപടികളും പുറത്തിറക്കാൻ ശുപാർശയുണ്ട്. അപേക്ഷ സമർപ്പിക്കൽ എളുപ്പമാക്കാനും നികുതിദായകർക്കും ഉദ്യോഗസ്ഥർക്കും വ്യക്തത നൽകാനും അപേക്ഷാഫോമിൽ മാറ്റം വരുത്തും. പോർട്ടലിൽ വ്യക്തമായ വഴികാട്ടൽ, തിരഞ്ഞെടുക്കാവുന്ന പട്ടികകൾ, സഹായസൂചനകൾ, ഓരോ ഘട്ടത്തിനും അനുയോജ്യമായ നിർദേശങ്ങൾ എന്നിവ ഒരുക്കും. അപേക്ഷകൾ ശരിയായി സമർപ്പിക്കാനും നിരസിക്കപ്പെടുന്ന അപേക്ഷകളുടെയും അധിക വിശദീകരണം ആവശ്യപ്പെടുന്ന സന്ദർഭങ്ങളുടെയും എണ്ണം കുറയ്ക്കാനും ഇതിലൂടെ സാധിക്കും. രജിസ്റ്റർ ചെയ്ത ഒരാൾക്ക് വാങ്ങിയ ചരക്കുകളുടെയോ സേവനങ്ങളുടെയോ നികുതിയിൽ ലഭിക്കുന്ന ക്രെഡിറ്റാണ് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ്. ഉദാഹരണത്തിന്, അസംസ്കൃത വസ്തുക്കൾ വാങ്ങുമ്പോൾ ഒരു നിർമാതാവ് 10,000 രൂപ നികുതി നൽകുകയും ഉൽപ്പന്നം വിറ്റപ്പോൾ 25,000 രൂപ നികുതി പിരിക്കുകയും ചെയ്താൽ, വാങ്ങലിൽ നൽകിയ നികുതിയുടെ ക്രെഡിറ്റ് ഉപയോഗിച്ച് ശേഷിക്കുന്ന 15,000 രൂപ അടച്ചാൽ മതിയാകും. രജിസ്ട്രേഷൻ വിവരങ്ങളിലെ മാറ്റങ്ങൾ എളുപ്പത്തിലും ഉടൻതന്നെയും രേഖപ്പെടുത്താൻ അവ സ്വയമേവ അംഗീകരിക്കുന്ന സംവിധാനം പോർട്ടലിൽ ഒരുക്കാനാണ് മറ്റൊരു ശുപാർശ. പ്രധാന വ്യാപാരസ്ഥലവുമായി ബന്ധപ്പെട്ട മാറ്റങ്ങൾക്കാണ് സാധാരണയായി ഇതിൽ ഒഴിവുള്ളത്. 2017ലെ കേന്ദ്ര ചരക്കുസേവന നികുതി നിയമത്തിലെ വകുപ്പ് 2(89) പ്രകാരം രജിസ്ട്രേഷൻ സർട്ടിഫിക്കറ്റിൽ പ്രധാന വ്യാപാരസ്ഥലമായി രേഖപ്പെടുത്തിയ സ്ഥലമാണ് പ്രധാന വ്യാപാരസ്ഥലം. എന്നാൽ സ്വയമേവയുള്ള സംവിധാനത്തിലൂടെ രജിസ്ട്രേഷൻ നേടിയവരുടെ പ്രധാന വ്യാപാരസ്ഥലം ഉൾപ്പെടെയുള്ള എല്ലാ രജിസ്ട്രേഷൻ വിവരങ്ങളിലെയും മാറ്റങ്ങൾ സ്വയമേവ അംഗീകരിക്കും. രജിസ്ട്രേഷൻ റദ്ദാക്കൽ ലളിതമാക്കാൻ 2017ലെ കേന്ദ്ര ചരക്കുസേവന നികുതി നിയമത്തിലും ചട്ടങ്ങളിലും ഭേദഗതി ശുപാർശ ചെയ്തിട്ടുണ്ട്. ഉദ്യോഗസ്ഥരുമായുള്ള ഇടപെടൽ കുറയ്ക്കാൻ ഇത് ഘട്ടംഘട്ടമായി നടപ്പാക്കാനാണ് നിർദേശം. ആദ്യഘട്ടത്തിൽ കുടിശ്ശിക റിട്ടേണുകൾ സമർപ്പിക്കുകയും എല്ലാ ബാധ്യതകളും അടയ്ക്കുകയും ചെയ്താൽ റദ്ദാക്കൽ അപേക്ഷ സ്വയമേവ അംഗീകരിക്കും. ഒരു മാസത്തിലും 2.5 ലക്ഷം രൂപയിൽ കൂടുതൽ ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് മറ്റുള്ളവർക്ക് കൈമാറാത്ത നികുതിദായകർക്ക് ഇത് ബാധകമാകും. ഏതെങ്കിലും മാസം ഈ പരിധി കടന്നവർക്കും നിശ്ചിത സമയത്തിനുള്ളിൽ അന്തിമ റിട്ടേൺ സമർപ്പിച്ചാൽ ഈ സൗകര്യം ലഭിക്കും. രണ്ടാംഘട്ടത്തിൽ കുടിശ്ശിക റിട്ടേണുകളും എല്ലാ ബാധ്യതകളും തീർത്താൽ എല്ലാ റദ്ദാക്കൽ അപേക്ഷകളും സംവിധാനം സ്വയമേവ അംഗീകരിക്കും. ജിഎസ്ടി ആർഇജി-16 അപേക്ഷയിൽതന്നെ ജിഎസ്ടിആർ-10 അന്തിമ റിട്ടേണിന്റെ വിവരങ്ങളും നൽകാനാകുന്ന രീതിയിൽ ഫോം മാറ്റും. ഉദ്യോഗസ്ഥർ സ്വന്തം നിലയിൽ രജിസ്ട്രേഷൻ റദ്ദാക്കുന്നതിനുള്ള ചില കാരണങ്ങൾ ഒഴിവാക്കി നടപടികൾ വേഗത്തിലാക്കാനും ഇടപെടൽ കുറയ്ക്കാനും ശുപാർശയുണ്ട്. നിശ്ചിത സമയത്ത് റിട്ടേൺ സമർപ്പിക്കാത്തതോ ബാങ്ക് അക്കൗണ്ട് വിവരങ്ങൾ നൽകാത്തതോ പോലുള്ള വീഴ്ചകളുടെ പേരിൽ രജിസ്ട്രേഷൻ റദ്ദാക്കാനും പിന്നീട് വ്യവസ്ഥകൾ പാലിച്ചാൽ റദ്ദാക്കൽ പിൻവലിക്കാനും സംവിധാനത്തെ അടിസ്ഥാനമാക്കിയ നടപടിക്രമം ഒരുക്കും. ഇ-കൊമേഴ്സ് പ്ലാറ്റ്ഫോമുകളിലൂടെ വിൽക്കുന്ന ചെറുകിട നികുതിദായകർക്ക് ലളിതമായ രജിസ്ട്രേഷനും ശുപാർശ ചെയ്തിട്ടുണ്ട്. സ്റ്റോക്ക് കൈമാറ്റം ഒഴിവാക്കി പ്രതിമാസം 2.5 ലക്ഷം രൂപയിൽ കൂടുതൽ ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് കൈമാറാത്ത ചെറുകിട വിൽപ്പനക്കാർക്ക് സ്വന്തം സംസ്ഥാനത്തിനോ കേന്ദ്രഭരണപ്രദേശത്തിനോ പുറത്തുള്ള സംസ്ഥാനങ്ങളിലും കേന്ദ്രഭരണപ്രദേശങ്ങളിലും പാൻ അടിസ്ഥാനത്തിലുള്ള ലളിതമായ രജിസ്ട്രേഷൻ തിരഞ്ഞെടുക്കാം. അവിടെ നേരിട്ടുള്ള വ്യാപാരസ്ഥലം ഇല്ലെങ്കിൽ ഇ-കൊമേഴ്സ് നടത്തിപ്പുകാരന്റെ ഗോഡൗൺ പ്രധാന വ്യാപാരസ്ഥലമായി രേഖപ്പെടുത്താം. മറ്റു സംസ്ഥാനങ്ങളിലും വ്യാപാരം തുടങ്ങാൻ ഇത് സഹായിക്കും.
റിട്ടേണിലെ തെറ്റുകൾ തിരുത്താൻ സംവിധാനം; റീഫണ്ട് വേഗത്തിലാക്കാൻ രണ്ട് ഘട്ടം
വിതരണശൃംഖലയിലുടനീളം ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റിലെ പൊരുത്തക്കേടുകൾ കുറയ്ക്കാനും കൃത്യത ഉറപ്പാക്കാനും റിട്ടേൺ സമർപ്പിക്കൽ ക്രമപ്പെടുത്താൻ കൗൺസിൽ ശുപാർശ ചെയ്തു. നികുതിബാധ്യതയും ക്രെഡിറ്റും കൃത്യമായി രേഖപ്പെടുത്താനും നടപടിഭാരം കുറയ്ക്കാനുമാണ് ലക്ഷ്യം. ജിഎസ്ടിആർ-1, ജിഎസ്ടിആർ-1എ, ഇൻവോയ്സ് ഫർണിഷിങ് ഫെസിലിറ്റി എന്നിവയിലെ വിവരങ്ങൾ ജിഎസ്ടിആർ-3ബിയുമായി കൂടുതൽ കൃത്യമായി ഒത്തുനോക്കാൻ സംവിധാനം മെച്ചപ്പെടുത്തും. വാങ്ങുന്നയാൾ നികുതി അടയ്ക്കേണ്ട റിവേഴ്സ് ചാർജ് ഇടപാടുകളിൽ അടച്ച നികുതിയും അവകാശപ്പെട്ട ക്രെഡിറ്റും രേഖപ്പെടുത്താൻ ഇലക്ട്രോണിക് സ്റ്റേറ്റ്മെന്റ് ഒരുക്കും. ജിഎസ്ടിആർ-1, ജിഎസ്ടിആർ-1എ, ഇൻവോയ്സ് ഫർണിഷിങ് ഫെസിലിറ്റി എന്നിവയിലെ വിവരങ്ങൾക്ക് അനുസരിച്ച് ജിഎസ്ടിആർ-3ബിയിലെ നികുതിബാധ്യത രേഖപ്പെടുത്താനും തിരുത്താനും സൗകര്യമുണ്ടാകും. ജിഎസ്ടി ഡിആർസി-03 വഴി അടച്ച തുകയുമായി ബന്ധപ്പെട്ട ഇൻവോയ്സ് വിവരങ്ങൾ നൽകാൻ ആ ഫോമിൽ മാറ്റം വരുത്തും. ഇൻവോയ്സ് മാനേജ്മെന്റ് സിസ്റ്റത്തിൽ ക്രെഡിറ്റ് രേഖപ്പെടുത്തുന്നതിനുള്ള രേഖകൾ സ്വീകരിക്കാനോ നിരസിക്കാനോ തീർപ്പാക്കാതെ നിലനിർത്താനോ വാങ്ങുന്നവർക്ക് കഴിയും. തിരികെ കുറച്ചതും വീണ്ടും അവകാശപ്പെട്ടതുമായ ക്രെഡിറ്റ് കൃത്യമായി രേഖപ്പെടുത്താൻ ഇലക്ട്രോണിക് ക്രെഡിറ്റ് റിവേഴ്സൽ ആൻഡ് റീക്ലെയിം സ്റ്റേറ്റ്മെന്റ് ഒരുക്കും. ജിഎസ്ടിആർ-2ബിയിൽ ലഭ്യമായ ക്രെഡിറ്റിന് അനുസരിച്ച് ജിഎസ്ടിആർ-3ബിയിലെ ക്രെഡിറ്റ് വിവരങ്ങൾ രേഖപ്പെടുത്താനും തിരുത്താനും സംവിധാനമുണ്ടാകും. ജിഎസ്ടിആർ-3ബിയിൽ ക്രെഡിറ്റും അതിന്റെ തിരിച്ചുകുറയ്ക്കലും രേഖപ്പെടുത്തുന്നതിനെക്കുറിച്ച് സർക്കുലർ പുറത്തിറക്കും. നികുതിബാധ്യതയും ക്രെഡിറ്റും തിരുത്തുന്നതിനുള്ള ബദൽ സംവിധാനം 2027 ഏപ്രിലിലെ റിട്ടേൺ കാലയളവ് മുതൽ ബാധകമാക്കാനാണ് നിർദേശം. ചരക്കുകളോ സേവനങ്ങളോ വിതരണം ചെയ്യുന്ന രജിസ്റ്റർ ചെയ്ത നികുതിദായകർ പുറത്തേക്കുള്ള വിതരണവിവരങ്ങൾ പ്രതിമാസമോ ത്രൈമാസമോ നൽകുന്ന ഫോമാണു ജിഎസ്ടിആർ-1. ഇതിൽ നൽകിയ വിതരണവിവരങ്ങൾ തിരുത്താനോ പുതിയവ ചേർക്കാനോ ജിഎസ്ടിആർ-1എ ഉപയോഗിക്കാം. ത്രൈമാസ റിട്ടേണും പ്രതിമാസ നികുതിയടവും പിന്തുടരുന്നവർക്ക് ത്രൈമാസത്തിലെ ആദ്യ രണ്ടു മാസത്തെ വിതരണവിവരങ്ങൾ നൽകി വാങ്ങുന്നവർക്ക് ക്രെഡിറ്റ് ലഭ്യമാക്കാനുള്ള ഐച്ഛിക സൗകര്യമാണ് ഇൻവോയ്സ് ഫർണിഷിങ് ഫെസിലിറ്റി. ഒരു നികുതികാലയളവിലെ ജിഎസ്ടി ബാധ്യത, ഉപയോഗിച്ച ക്രെഡിറ്റ് തുടങ്ങിയവയുടെ സംഗ്രഹം രേഖപ്പെടുത്തി ബാധ്യത തീർക്കുന്ന ലളിതമായ റിട്ടേണാണ് ജിഎസ്ടിആർ-3ബി. നികുതി, പലിശ, പിഴ, ഫീസ്, നിയമപ്രകാരം അടയ്ക്കേണ്ട മറ്റു തുകകൾ എന്നിവ നൽകാനുള്ള ഫോമാണു ജിഎസ്ടി ഡിആർസി-03. വിതരണക്കാർ നൽകിയ വിവരങ്ങളുടെ അടിസ്ഥാനത്തിൽ സാധാരണ നികുതിദായകർക്കായി സ്വയമേവ തയ്യാറാക്കുന്ന ക്രെഡിറ്റ് സ്റ്റേറ്റ്മെന്റാണ് ജിഎസ്ടിആർ-2ബി. ഓരോ രേഖയ്ക്കും ക്രെഡിറ്റ് ലഭ്യമാണോ അല്ലയോ എന്ന് അതിൽ വ്യക്തമാക്കും. റീഫണ്ട് അപേക്ഷകൾ സംവിധാനംതന്നെ പരിശോധിച്ച് അനുവദിക്കുന്ന രീതിയും കൗൺസിൽ ശുപാർശ ചെയ്തു. വേഗം, സുതാര്യത, ഉദ്യോഗസ്ഥരുടെ ഇടപെടൽ കുറയ്ക്കൽ എന്നിവയാണ് ലക്ഷ്യം. ആദ്യഘട്ടത്തിൽ ഇലക്ട്രോണിക് ക്യാഷ് ലെഡ്ജറിലെ അധിക തുക സ്വയമേവ മടക്കിനൽകും. ഇതിലൂടെ വ്യാപാരികൾക്ക് പണം വേഗത്തിൽ ലഭിക്കും. അപേക്ഷ സ്വീകരിച്ചതായി അറിയിക്കാനുള്ള സമയം 15 ദിവസത്തിൽനിന്ന് 10 ദിവസമാക്കും. മറുപടി ലഭിച്ചില്ലെങ്കിൽ അപേക്ഷ സ്വീകരിച്ചതായി കണക്കാക്കും. സീറോ റേറ്റഡ് വിതരണത്തിന്റെയും ഇൻവെർട്ടഡ് ഡ്യൂട്ടി ഘടനയുടെയും പേരിലുള്ള റീഫണ്ട് അപേക്ഷകളിൽ അപകടസാധ്യത വിലയിരുത്തി ആവശ്യപ്പെട്ട തുകയുടെ 90 ശതമാനം അനുവദിക്കാനാണ് നിർദേശം. രണ്ടാംഘട്ടത്തിൽ ഈ വിഭാഗങ്ങളിലെ അപേക്ഷകൾ സംവിധാനം പരിശോധിച്ചശേഷം ഉദ്യോഗസ്ഥരുടെ ഇടപെടലില്ലാതെ സ്വീകരിച്ചതായി അറിയിക്കും. അങ്ങനെ സ്വീകരിച്ച സീറോ റേറ്റഡ് വിതരണവുമായി ബന്ധപ്പെട്ട അപേക്ഷകളിൽ മാത്രം, സംവിധാനം അപകടസാധ്യത കണ്ടെത്തി വിലയിരുത്തിയശേഷം കുടിശ്ശികയുണ്ടെങ്കിൽ അത് കുറച്ച് മുഴുവൻ റീഫണ്ടും സ്വയമേവ അനുവദിക്കും. സീറോ റേറ്റഡ് വിതരണവും ഇൻവെർട്ടഡ് ഡ്യൂട്ടി ഘടനയും സംബന്ധിച്ച റീഫണ്ട് വിവരങ്ങൾ സംവിധാനത്തിന് വായിക്കാവുന്ന രീതിയിൽ ലഭിക്കാൻ ജിഎസ്ടി ആർഎഫ്ഡി-01 ഫോം മാറ്റും. കേന്ദ്ര ചരക്കുസേവന നികുതി ചട്ടത്തിലെ 89(4)(സി) ഭേദഗതി ചെയ്ത്, സീറോ റേറ്റഡ് ചരക്കുവിതരണത്തിന്റെ വിറ്റുവരവ് സമാന ചരക്കുകളുടെ ആഭ്യന്തര വിതരണവിലയുടെ ഒന്നരമടങ്ങിൽ പരിമിതപ്പെടുത്തുന്ന വ്യവസ്ഥ നീക്കും. നിയമത്തിലെ 54(14) ഭേദഗതി ചെയ്ത് കേന്ദ്ര ജിഎസ്ടി, സംസ്ഥാന അല്ലെങ്കിൽ കേന്ദ്രഭരണപ്രദേശ ജിഎസ്ടി, സംയോജിത ജിഎസ്ടി എന്നിവ ചേർന്ന മൊത്തം റീഫണ്ടിന് 1,000 രൂപയുടെ പരിധി ബാധകമാക്കും. ചരക്കുകളുടെയോ സേവനങ്ങളുടെയോ കയറ്റുമതിയും പ്രത്യേക സാമ്പത്തിക മേഖലയിലെ വികസിപ്പിക്കുന്ന സ്ഥാപനത്തിനോ യൂണിറ്റിനോ നടത്തുന്ന വിതരണവുമാണ് സീറോ റേറ്റഡ് വിതരണത്തിൽ ഉൾപ്പെടുന്നത്. അപ്പീൽ നൽകാനായി മുൻകൂർ അടച്ച തുക മടക്കിനൽകുമ്പോഴുള്ള പലിശനിരക്ക് വ്യക്തമാക്കാൻ വകുപ്പ് 115 സ്വതന്ത്ര വ്യവസ്ഥയാക്കും. ഈ പലിശനിരക്കുമായി ബന്ധപ്പെട്ട സംശയങ്ങൾ തീർക്കാൻ സർക്കുലറും പുറത്തിറക്കും.
ചെറിയ നികുതിത്തർക്കങ്ങൾക്ക് ഇളവ്; ക്രെഡിറ്റും കയറ്റുമതി ആനുകൂല്യങ്ങളും വിപുലമാക്കും
നികുതി ആവശ്യപ്പെടുന്ന നോട്ടീസുകൾ, തീർപ്പാക്കൽ ഉത്തരവുകൾ, അപ്പീൽ ഉത്തരവുകൾ എന്നിവയുടെ നടപടിക്രമം ക്രമപ്പെടുത്താൻ ഉദ്യോഗസ്ഥർക്കായി സമഗ്ര മാർഗനിർദേശമുള്ള സർക്കുലർ ശുപാർശ ചെയ്തു. തർക്കങ്ങൾ തീർക്കാനും നടപടിഭാരവും കേസുകളും കുറയ്ക്കാനുമാണ് മറ്റു നിർദേശങ്ങൾ. ബന്ധപ്പെട്ട നികുതിത്തുക 10,000 രൂപയിൽ താഴെയാണെങ്കിൽ കാരണം കാണിക്കൽ നോട്ടീസ് നൽകില്ല. പുതിയ വ്യവസ്ഥ പ്രാബല്യത്തിൽ വരുന്ന ദിവസം തീർപ്പാകാതെ കിടക്കുന്ന ഇത്തരം നോട്ടീസുകളും അപ്പീലുകളും, നോട്ടീസ് നൽകിയ സമയത്തുതന്നെ 10,000 രൂപയുടെ കുറഞ്ഞ പരിധി ബാധകമായിരുന്നുവെന്ന നിലയിൽ തീരുമാനിക്കും. നിശ്ചിത സമയത്തിനുള്ളിൽ മുഴുവൻ നികുതിയും പലിശയും പിഴയും സ്വമേധയാ അടച്ച കേസുകളിൽ പിഴയെ ‘ചാർജ്’ എന്നു വിളിക്കും. വകുപ്പ് 73 പ്രകാരം തീർപ്പാക്കൽ ഉത്തരവിന്റെ 30 ദിവസത്തിനകമോ വകുപ്പ് 74എ പ്രകാരം 60 ദിവസത്തിനകമോ നികുതിയും പലിശയും അടച്ചാൽ കുറഞ്ഞ അഞ്ച് ശതമാനം പിഴ ബാധകമാക്കും. വഞ്ചനയില്ലാത്ത കേസുകളിൽ കുറഞ്ഞത് 10,000 രൂപ പിഴ എന്ന വ്യവസ്ഥ നീക്കും. പൊതുവായ പരമാവധി പിഴ 25,000 രൂപയിൽനിന്ന് 10,000 രൂപയാക്കും. നികുതി ആവശ്യപ്പെടാതെ പിഴ മാത്രം ചുമത്തിയ ഉത്തരവിനെതിരെ അപ്പീൽ അധികാരിക്കോ അപ്പീൽ ട്രൈബ്യൂണലിനോ മുമ്പാകെ അപ്പീൽ നൽകുന്നതിനുള്ള മുൻകൂർ അടവിന് പരമാവധി 40 കോടി രൂപയുടെ പരിധി ഏർപ്പെടുത്തും. നിർദിഷ്ട സാഹചര്യങ്ങളിൽ ഉപയോഗിക്കാതെ ശേഷിച്ച ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് മടക്കിനൽകാൻ നിയമത്തിലും ചട്ടങ്ങളിലും മാറ്റം ശുപാർശ ചെയ്തു. മൂലധന വസ്തുക്കളുടെ ക്രെഡിറ്റിന് സീറോ റേറ്റഡ് വിതരണത്തിലും ഇൻവെർട്ടഡ് ഡ്യൂട്ടി ഘടനയിലും റീഫണ്ട് അനുവദിക്കുന്ന വ്യവസ്ഥ 2027 ഏപ്രിൽ ഒന്നുമുതൽ ബാധകമാക്കാനാണ് നിർദേശം. ഈ ക്രെഡിറ്റിന്റെ റീഫണ്ട് 60 മാസങ്ങളിലായി നൽകും. ഇൻവെർട്ടഡ് ഡ്യൂട്ടി ഘടനയിൽ ഇൻപുട്ട് സേവനങ്ങളുടെ ക്രെഡിറ്റ് റീഫണ്ട് 2026 നവംബർ ഒന്നുമുതൽ ബാധകമാക്കും. പ്രവർത്തനമൂലധനത്തിലെ ബുദ്ധിമുട്ടും ക്രെഡിറ്റ് തടഞ്ഞുകിടക്കുന്നതും കുറയ്ക്കാനാണ് ഇത്. പുറത്തെ കാറ്ററിങ് സേവനങ്ങൾ, ആരോഗ്യ-ജീവൻ ഇൻഷുറൻസ്, ടെലികമ്മ്യൂണിക്കേഷൻ ടവറുകൾ, ഫാക്ടറിക്ക് പുറത്തുള്ള പൈപ്പ്ലൈനുകൾ, സൗജന്യ സാമ്പിളുകൾ, ഉപയോഗകാലാവധി കഴിഞ്ഞതിനെത്തുടർന്ന് നിയമപ്രകാരം നശിപ്പിക്കുകയോ കണക്കുകളിൽനിന്ന് ഒഴിവാക്കുകയോ ചെയ്ത ചരക്കുകൾ എന്നിവയിലെ ക്രെഡിറ്റ് നിയന്ത്രണങ്ങൾ നീക്കാനും ശുപാർശയുണ്ട്. നികുതിക്കുമേൽ നികുതി വരുന്നത് കുറയ്ക്കാനും വിതരണശൃംഖലയിൽ ക്രെഡിറ്റ് സുഗമമായി ലഭിക്കാനും ഇത് സഹായിക്കും. വിദേശ ഓഫീസുകളിലൂടെയോ ശാഖകളിലൂടെയോ നൽകുന്ന സേവനങ്ങൾ കയറ്റുമതിയായി കണക്കാക്കാൻ, സേവനം നൽകുന്നവരും സ്വീകരിക്കുന്നവരും ഒരേ വ്യക്തിയുടെ സ്ഥാപനങ്ങളാകരുതെന്ന വ്യവസ്ഥ ഒഴിവാക്കും. സ്വന്തം വിദേശ ഓഫീസുകൾക്കോ ശാഖകൾക്കോ നേരിട്ടോ അവ വഴിയോ സേവനം നൽകുന്ന ഇന്ത്യൻ സ്ഥാപനങ്ങൾക്ക് റീഫണ്ട് ലഭിക്കാനും ഇന്ത്യയുടെ സേവന കയറ്റുമതി വളരാനും ഇത് സഹായിക്കും. അനുവദനീയമായ സാഹചര്യങ്ങളിൽ കയറ്റുമതിയുടെ പണം വിദേശനാണ്യത്തിലോ ഇന്ത്യൻ രൂപയിലോ സ്വീകരിക്കാമെന്ന് സർക്കുലറിലൂടെ വ്യക്തമാക്കും. സേവനം സ്വീകരിക്കുന്നയാൾ ചരക്കുകൾ സേവനദാതാവിന് നേരിട്ട് ലഭ്യമാക്കുന്ന ചില സേവനങ്ങളിൽ, വകുപ്പ് 13(2)ലെ പൊതുചട്ടപ്രകാരം സ്വീകരിക്കുന്നയാളുടെ സ്ഥലം അടിസ്ഥാനമാക്കി വിതരണസ്ഥലം നിശ്ചയിക്കാൻ ശുപാർശ ചെയ്തു. വിദേശ ഉപഭോക്താക്കൾക്ക് ഇത്തരം സേവനങ്ങൾ നൽകുന്ന ഇന്ത്യൻ സ്ഥാപനങ്ങൾക്ക് കയറ്റുമതി ആനുകൂല്യങ്ങൾ ലഭിക്കാൻ ഇത് സഹായിക്കും. വിദേശ വാങ്ങുന്നവർക്ക് വിറ്റ ചരക്കുകൾ അവരുടെ നിർദേശപ്രകാരം പ്രത്യേക സാമ്പത്തിക മേഖലയിലോ സ്വതന്ത്ര വ്യാപാര-ഗോഡൗൺ മേഖലയിലോ എത്തിച്ചാൽ സീറോ റേറ്റഡ് വിതരണമായി കണക്കാക്കാനും നിർദേശമുണ്ട്. മാറ്റിയെടുക്കാവുന്ന വിദേശനാണ്യത്തിലോ റിസർവ് ബാങ്ക് അനുവദിക്കുന്ന സാഹചര്യങ്ങളിൽ ഇന്ത്യൻ രൂപയിലോ പണം ലഭിക്കണം. പ്രത്യേക സാമ്പത്തിക മേഖലയിലെ യൂണിറ്റിൽ സംഭരിക്കാനോ തുടർസംസ്കരണത്തിനോ ചരക്കുകൾ എത്തിക്കുന്ന ഇന്ത്യൻ നിർമാതാക്കൾക്കുള്ള ആനുകൂല്യത്തിൽ ഇത് വ്യക്തത നൽകും. ചില അറസ്റ്റ് അധികാരങ്ങൾ പിൻവലിക്കാനും പ്രോസിക്യൂഷനുള്ള തുകയുടെ പരിധി ഒരു കോടി രൂപയിൽനിന്ന് അഞ്ച് കോടി രൂപയാക്കാനും കൗൺസിൽ ശുപാർശ ചെയ്തു. വഞ്ചനയും നികുതിവെട്ടിപ്പും തടയാനുള്ള സംവിധാനം നിലനിർത്തിക്കൊണ്ട് വിശ്വാസത്തെ അടിസ്ഥാനമാക്കിയ നികുതിഭരണം ശക്തമാക്കുകയാണ് ലക്ഷ്യം. വകുപ്പ് 132(1)ലെ ഉപവകുപ്പ് (ഐ) ഒഴിവാക്കും. നിയമലംഘനമാണെന്ന് അറിയുകയോ വിശ്വസിക്കാൻ കാരണമുണ്ടാകുകയോ ചെയ്യുന്ന സേവനം സ്വീകരിക്കൽ, വിതരണം ചെയ്യാൻ സഹായിക്കൽ, അതുമായി ഇടപെടൽ എന്നിവയെ കുറ്റമാക്കുന്ന വ്യവസ്ഥയാണിത്. ഉപവകുപ്പ് (ഇ)യിലെ ‘നികുതി വെട്ടിക്കുന്നു’ എന്ന വാക്കുകളും ഉപവകുപ്പ് (എച്ച്)യിലെ ‘മറ്റേതെങ്കിലും രീതിയിൽ ഇടപെടുന്നു’ എന്ന വാക്കുകളും നീക്കും. ചരക്കുകളോ സേവനങ്ങളോ ലഭിക്കാതെയോ ഇൻവോയ്സോ ബില്ലോ ഇല്ലാതെയോ വഞ്ചനാപരമായി ക്രെഡിറ്റ് നേടുന്ന കുറ്റം മാത്രം ഉൾപ്പെടുന്ന രീതിയിൽ ഉപവകുപ്പ് (സി) മാറ്റും. ചരക്കുവാഹനങ്ങൾ തടഞ്ഞ് പരിശോധിക്കാൻ നിർദിഷ്ട രഹസ്യവിവരവും കുറഞ്ഞത് ജോയിന്റ് കമ്മീഷണർ പദവിയിലുള്ള ഉദ്യോഗസ്ഥന്റെ അനുമതിയും വേണമെന്നാണ് ഇ-വേ ബിൽ പരിഷ്കാരത്തിലെ ശുപാർശ. വാഹനം തടയുന്ന സംസ്ഥാനത്ത് വിതരണക്കാരനോ സ്വീകരിക്കുന്നയാളോ സ്ഥിതിചെയ്യുകയോ രജിസ്റ്റർ ചെയ്തിരിക്കുകയോ ചെയ്താൽ മാത്രമേ പരിശോധനയും തടഞ്ഞുവയ്ക്കലും പിടിച്ചെടുക്കലും പോലുള്ള തുടർനടപടികൾ എടുക്കാവൂ. ഇടയ്ക്കു കടന്നുപോകുന്ന സംസ്ഥാനങ്ങളിൽ ചരക്കുകൾ തടയാനാവില്ല. എന്നാൽ ഇ-വേ ബിൽ ഇല്ലെങ്കിലോ ചരക്കുകളുടെ പുറപ്പെടുന്ന സ്ഥലമോ എത്തേണ്ട സ്ഥലമോ വ്യക്തമാക്കുന്ന രേഖകൾ ഇല്ലെങ്കിലോ അധികാരപരിധി പരിഗണിക്കാതെ പരിശോധനയും തടഞ്ഞുവയ്ക്കലും പിടിച്ചെടുക്കലും നടത്താം. യാത്രയിലുള്ള ചരക്കുകളോ വാഹനങ്ങളോ വകുപ്പ് 130 പ്രകാരം കണ്ടുകെട്ടാൻ പാടില്ലെന്നും ശുപാർശയുണ്ട്. ചരക്കുനീക്കം സുഗമമാക്കാനും വിതരണ-ഗതാഗത കാര്യക്ഷമത മെച്ചപ്പെടുത്താനുമാണ് ഇത്. ബൗദ്ധികസ്വത്തവകാശത്തിന്റെ ഉടമസ്ഥാവകാശം താൽക്കാലികമായോ സ്ഥിരമായോ കൈമാറുന്നത് ഒരേ രീതിയിൽ സേവനവിതരണമായി കണക്കാക്കും. നിയമപാലനവും രാജ്യാന്തര ഇടപാടുകളും സുഗമമാക്കാനാണ് നിർദേശം. ചട്ടം 86എ പ്രകാരം ഇലക്ട്രോണിക് ക്രെഡിറ്റ് ലെഡ്ജറിലെ തുക തടഞ്ഞുവച്ചാൽ നികുതിദായകന് എതിർപ്പ് നൽകാനും ബന്ധപ്പെട്ട ഉദ്യോഗസ്ഥൻ തീരുമാനമെടുക്കുന്നതിന് മുമ്പ് നേരിട്ട് ഹാജരായി വിശദീകരിക്കാനും അവസരം നൽകും. മുൻ സാമ്പത്തികവർഷം അഞ്ച് കോടി രൂപവരെ വിറ്റുവരവുള്ളവർ വൈകിയ റിട്ടേൺ, അത് നൽകേണ്ടിയിരുന്ന മാസത്തിന്റെ അവസാനത്തിനുള്ളിൽ സമർപ്പിച്ചാൽ വൈകിയതിനുള്ള ഫീസ് ഒഴിവാക്കാനും ശുപാർശയുണ്ട്. ഇൻപുട്ട് സർവീസ് ഡിസ്ട്രിബ്യൂട്ടർ വഴിയുള്ള സേവനക്രെഡിറ്റ് വിതരണം, വകുപ്പ് 17(4) തിരഞ്ഞെടുക്കുന്ന ബാങ്കുകളുടെയും ധനകാര്യസ്ഥാപനങ്ങളുടെയും ബാങ്കിങ് ഇതര ധനകാര്യസ്ഥാപനങ്ങളുടെയും ക്രെഡിറ്റ് അവകാശവാദം, അപ്പീലിനുള്ള മുൻകൂർ അടവ്, ചില സാഹചര്യങ്ങളിലെ പ്രദർശനവാഹനങ്ങളുടെ ക്രെഡിറ്റ് എന്നിവയിൽ സർക്കുലറുകൾ പുറത്തിറക്കും. സുപ്രീംകോടതി തീരുമാനത്തിന് അനുസരിച്ച് ചട്ടം 96(10) ഒഴിവാക്കിയതിന്റെ പ്രാബല്യത്തീയതി 2017 ഒക്ടോബർ 23 ആണെന്നും വ്യക്തമാക്കും. മുൻ സാമ്പത്തികവർഷം അഞ്ച് കോടി രൂപയോ അതിൽ താഴെയോ മൊത്തം വിറ്റുവരവും രജിസ്റ്റർ ചെയ്യാത്ത ഉപഭോക്താക്കൾക്ക് മാത്രം വിതരണവുമുള്ളവർക്ക് ഐച്ഛിക വാർഷിക റിട്ടേൺ-ത്രൈമാസ നികുതിയടവ് പദ്ധതിയുടെ ആശയരേഖ തുടർചർച്ചയ്ക്കായി അവതരിപ്പിച്ചു. ഇ-കൊമേഴ്സ് നടത്തിപ്പുകാർ അവരുടെ വ്യാപാരരീതി ഏതായാലും വിജ്ഞാപനം ചെയ്ത സേവനങ്ങളുടെ നികുതി അടയ്ക്കേണ്ടവരാണെന്ന് വ്യക്തമാക്കാൻ വകുപ്പ് 9(5) മാറ്റും. മൊത്തം വാർഷിക വിറ്റുവരവ് അഞ്ച് കോടി രൂപയോ അതിൽ കൂടുതലോ ഉള്ളവരുടെ, റിവേഴ്സ് ചാർജ് ബാധകമായ രജിസ്റ്റർ ചെയ്യാത്തവരിൽനിന്നുള്ള ആഭ്യന്തര വാങ്ങലുകൾക്കും സേവന ഇറക്കുമതിക്കും ഇ-ഇൻവോയ്സിങ് വ്യാപിപ്പിക്കും. ജിഎസ്ടി അപ്പീൽ ട്രൈബ്യൂണലുമായി ബന്ധപ്പെട്ട നിയമവ്യവസ്ഥകളും പ്രസിഡന്റിന്റെയും അംഗങ്ങളുടെയും നിയമന-സേവന ചട്ടങ്ങളും ഭേദഗതി ചെയ്യാനും അംഗീകാരം നൽകി. ഇവ 2026ലെ ട്രൈബ്യൂണൽ പരിഷ്കാര നിയമത്തിനും ദേശീയ ട്രൈബ്യൂണൽ കമ്മീഷൻ, ട്രൈബ്യൂണൽ അധ്യക്ഷന്മാരുടെയും അംഗങ്ങളുടെയും യോഗ്യത, തിരഞ്ഞെടുപ്പ്, സേവനവ്യവസ്ഥകൾ എന്നിവ സംബന്ധിച്ച 2026ലെ ചട്ടങ്ങൾക്കും അനുസൃതമാക്കും.
ചരക്കുകൾക്കും സേവനങ്ങൾക്കും നികുതിയിൽ വ്യക്തതയും പുതിയ ഇളവുകളും
വിവിധ ചരക്കുകളുടെയും സേവനങ്ങളുടെയും ജിഎസ്ടി പരിഗണനയിൽ മാറ്റങ്ങളും വിശദീകരണങ്ങളും കൗൺസിൽ ശുപാർശ ചെയ്തു. സബ്ലിമേഷൻ പേപ്പർ 4809 എന്ന വിഭാഗത്തിലാണ് ഉൾപ്പെടുന്നതെന്ന് വ്യക്തമാക്കും. പഴയ കേസുകൾ നിലവിലെ സ്ഥിതിയിൽ ക്രമപ്പെടുത്തും. കളിപ്പാട്ടങ്ങളുടെ നിരക്ക് സംബന്ധിച്ച വിജ്ഞാപനം കസ്റ്റംസ് താരിഫ് നിയമത്തിലെ 9503 വിഭാഗത്തിൽ വരുന്ന എല്ലാ കളിപ്പാട്ടങ്ങൾക്കും ബാധകമാണെന്നും ട്രൈസൈക്കിളുകൾ, സ്കൂട്ടറുകൾ, പെഡൽ കാറുകൾ എന്നിവയിൽ മാത്രം ഒതുങ്ങുന്നതല്ലെന്നും വ്യക്തമാക്കും. 1985ലെ വളം നിയന്ത്രണ ഉത്തരവിന്റെ ആറാം പട്ടികയിൽ രജിസ്റ്റർ ചെയ്ത കടൽപ്പായൽ സത്തിൽനിന്നുള്ള ജൈവ വളർച്ചാസഹായികളെ 3101 വിഭാഗത്തിൽ വളമായി ഉൾപ്പെടുത്തും. പഴയ വാഹനങ്ങളുടെ മാർജിൻ നികുതി പദ്ധതിയിൽ, വാങ്ങിയ പഴയ വാഹനം ഒഴികെയുള്ള ഇൻപുട്ടുകൾക്കും ഇൻപുട്ട് സേവനങ്ങൾക്കും ക്രെഡിറ്റ് അവകാശപ്പെടാം. വാങ്ങിയ പഴയ വാഹനത്തിന്മേൽ അടച്ച നികുതിക്കാണ് നിയന്ത്രണം. നിർദിഷ്ട പ്ലാസ്റ്റിക് മാലിന്യങ്ങളും അവശിഷ്ടങ്ങളും, ടയർ മാലിന്യങ്ങളും അവശിഷ്ടങ്ങളും, ഇലക്ട്രിക്കൽ-ഇലക്ട്രോണിക് മാലിന്യങ്ങളും അവശിഷ്ടങ്ങളും, ഉപയോഗിച്ച പാചകഎണ്ണയും രജിസ്റ്റർ ചെയ്യാത്തവർ രജിസ്റ്റർ ചെയ്തവർക്ക് നൽകുമ്പോൾ റിവേഴ്സ് ചാർജ് ബാധകമാക്കും. വിതരണക്കാരൻ രജിസ്ട്രേഷൻ പരിധി കടന്നാൽ രജിസ്റ്റർ ചെയ്യണം. വിതരണക്കാരൻ ആ പരിധിക്ക് താഴെയായാലും വാങ്ങുന്നയാൾ നികുതി അടയ്ക്കണം. ഇത്തരം നിർദിഷ്ട വസ്തുക്കൾ രജിസ്റ്റർ ചെയ്തവർ തമ്മിൽ വിതരണം ചെയ്യുമ്പോൾ രണ്ട് ശതമാനം നികുതി ഉറവിടത്തിൽ പിടിക്കും. ഇസബ്ഗോൾ വിത്തുകൾ പുതുതായാലും തണുപ്പിച്ചതായാലും മരവിപ്പിച്ചതായാലും ഉണക്കിയതായാലും ജിഎസ്ടി നിരക്ക് പൂജ്യമാക്കും. റീട്രെഡ് ചെയ്ത ട്രാക്ടർ ടയറുകളുടെ നിരക്ക് പുതിയ ട്രാക്ടർ ടയറുകളുടെ നിരക്കിനോട് ഒത്താക്കും. കാന്റീൻ സ്റ്റോഴ്സ് ഡിപ്പാർട്ട്മെന്റ് 2017 ജൂലൈ ഒന്നുമുതൽ 2022 സെപ്റ്റംബർ 30 വരെ ഇരുചക്ര-നാലുചക്ര വാഹനങ്ങളിൽ ഈടാക്കാതിരുന്ന നഷ്ടപരിഹാര സെസ് ഒഴിവാക്കും. കാന്റീൻ സ്റ്റോഴ്സ് ഡിപ്പാർട്ട്മെന്റും യൂണിറ്റ് കാന്റീനുകളും 2017 ജൂലൈ ഒന്നുമുതൽ 2022 മാർച്ച് 31 വരെ കാർബണേറ്റഡ് പാനീയങ്ങളിൽ ഈടാക്കാതിരുന്ന നഷ്ടപരിഹാര സെസും ഒഴിവാക്കും. ബാറ്ററി ചാർജിങ് ചെലവ് സേവനത്തിനുള്ള തുകയിൽ ഉൾപ്പെടുന്ന വൈദ്യുത വാഹനങ്ങളിലെ യാത്രാസേവനത്തിനും ഡ്രൈവർ സഹിതമുള്ള വാഹനവാടകയ്ക്കും നിയന്ത്രിത ക്രെഡിറ്റോടെ അഞ്ച് ശതമാനം ജിഎസ്ടി അടയ്ക്കാനുള്ള അവസരം നൽകും. വകുപ്പ് 22(1) പ്രകാരം രജിസ്റ്റർ ചെയ്യേണ്ടതില്ലാത്ത സേവനദാതാവ് ഇ-കൊമേഴ്സ് നടത്തിപ്പുകാരൻ വഴി നൽകുന്ന, കൊറിയറും തപാലും ഒഴികെയുള്ള ഡെലിവറി സേവനങ്ങൾ വകുപ്പ് 9(5)ന് കീഴിൽ കൊണ്ടുവന്ന് ക്രെഡിറ്റില്ലാതെ അഞ്ച് ശതമാനം നികുതി ബാധകമാക്കും. ഇ-കൊമേഴ്സ് നടത്തിപ്പുകാരൻ വഴി വിതരണം ചെയ്തതോ ഓർഡർ ചെയ്തതോ ആയ ചരക്കുകളുടെ ഡെലിവറി സേവനങ്ങൾക്കും ക്രെഡിറ്റില്ലാതെ അഞ്ച് ശതമാനം നിരക്ക് നിർദേശിച്ചു. ഇത്തരത്തിലുള്ള ചരക്കുകൾ രജിസ്റ്റർ ചെയ്യാത്തവർക്കായി ചരക്കുഗതാഗത ഏജൻസി കൊണ്ടുപോകുമ്പോൾ, 2017ലെ പന്ത്രണ്ടാം നമ്പർ വിജ്ഞാപനത്തിലെ 21എ എൻട്രിയിൽ ലഭിക്കുന്ന ഇളവ് നൽകില്ല. വാഹനങ്ങൾ ലീസിന് നൽകുന്നവർ ഉപഭോക്താക്കളിൽനിന്ന് ഈടാക്കുന്ന രജിസ്ട്രേഷൻ, റോഡ് നികുതി, ഇൻഷുറൻസ്, ഫാസ്ടാഗ് തുടങ്ങിയ നിയമപരവും അനുബന്ധവുമായ ചെലവുകൾ പ്രധാന ലീസിങ് സേവനത്തിന്റെ ഭാഗമാണെന്ന് വ്യക്തമാക്കും. റസ്റ്റോറന്റ്, പുറത്തെ കാറ്ററിങ്, ഒരു യൂണിറ്റിന് പ്രതിദിനം 7,500 രൂപവരെയുള്ള ഹോട്ടൽ താമസം, ജിം-ഫിറ്റ്നസ് സേവനങ്ങൾ എന്നിവയിൽ അതേ വ്യാപാരവിഭാഗത്തിലെ ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് അനുവദിക്കും. വടക്കുകിഴക്കൻ സംസ്ഥാനങ്ങൾ, സിക്കിം, പശ്ചിമബംഗാളിലെ ബാഗ്ഡോഗ്ര എന്നിവിടങ്ങളിലെ വിമാനത്താവളങ്ങളിലേക്കോ ഹെലിപാഡുകളിലേക്കോ തിരിച്ചുമുള്ള, സീറ്റുകൾ പങ്കിടുന്ന രീതിയിലുള്ള ഹെലികോപ്റ്റർ യാത്രകൾക്ക് ജിഎസ്ടി ഒഴിവാക്കും. വിതയ്ക്കാനുള്ള വിത്തുകൾ സംഭരിക്കുന്നതിനും ഗോഡൗണിൽ സൂക്ഷിക്കുന്നതിനും നികുതി ഒഴിവാക്കും. കാപ്പിക്കർഷകർക്ക് കാപ്പി ക്യൂറിങ് നടത്തുന്നവർ നൽകുന്ന കാർഷിക സഹായസേവനത്തിനും ഇളവ് നൽകും. 1966ലെ സീമെൻസ് പ്രോവിഡന്റ് ഫണ്ട് നിയമത്തിന് കീഴിലുള്ളവർക്ക് സീമെൻസ് പ്രോവിഡന്റ് ഫണ്ട് ഓർഗനൈസേഷൻ നൽകുന്ന സേവനങ്ങളും നികുതിയിൽനിന്ന് ഒഴിവാക്കും. ഗവേഷണ-വികസന സേവനങ്ങളുടെ നികുതിയിളവ് ലഭിക്കാൻ, പ്രവർത്തനം ഗവേഷണവും വികസനവുമാണെന്നും കൺസൾട്ടൻസി അല്ലെന്നും സ്ഥാപനമേധാവി സ്വയം സാക്ഷ്യപ്പെടുത്തുന്ന ലളിത സംവിധാനം ഒരുക്കും. വിദേശ ഷിപ്പിങ് കമ്പനിയുടെ ഇന്ത്യൻ സ്ഥാപനം, പ്രതിഫലം നൽകാതെ ബന്ധപ്പെട്ട വ്യക്തിയിൽനിന്നോ ഇന്ത്യയ്ക്ക് പുറത്തുള്ള സ്വന്തം സ്ഥാപനങ്ങളിൽനിന്നോ സ്വീകരിക്കുന്ന സേവനങ്ങളുടെ ഇറക്കുമതിക്ക് നികുതിയിളവ് നൽകും. മുൻകാല ഇടപാടുകൾ നിലവിലെ സ്ഥിതിയിൽ ക്രമപ്പെടുത്തും. ദേശീയപാത പദ്ധതിയിൽ ടോൾ ആവശ്യപ്പെടാനും പിരിക്കാനും സ്വന്തമാക്കാനുമുള്ള പ്രത്യേക അവകാശവും ലൈസൻസും അധികാരവും സർക്കാർ കരാർ നടത്തിപ്പുകാരന് നൽകുന്ന സേവനത്തിന് ജിഎസ്ടി ഒഴിവാക്കും. തദ്ദേശസ്ഥാപനങ്ങൾ, സർക്കാർ അധികാരസ്ഥാപനങ്ങൾ, സർക്കാർ സ്ഥാപനങ്ങൾ എന്നിവ നൽകുന്ന ഇത്തരം അവകാശങ്ങൾക്കും ഇത് ബാധകമാകും. ടോൾ-ഓപ്പറേറ്റ്-ട്രാൻസ്ഫർ മാതൃകയിലെ ദേശീയപാത പദ്ധതികളിൽ കരാർ നടത്തിപ്പുകാർ കരാർ നൽകുന്ന അധികാരിക്ക് നൽകുന്ന നടത്തിപ്പ്-പരിപാലന സേവനങ്ങളുടെ മൂല്യനിർണയത്തിനും ജിഎസ്ടി അടയ്ക്കേണ്ട സമയത്തിനും പ്രത്യേക നടപടിക്രമം ഒരുക്കും. ബാങ്കിന്റെ ഹെഡ് ഓഫീസ് ഫണ്ട് ട്രാൻസ്ഫർ പ്രൈസിങ് ഇടപാടിന്റെ ഭാഗമായി ശാഖകൾക്കിടയിലെ സാങ്കൽപ്പിക ഫണ്ട് കൈമാറ്റത്തിന് കണക്കുകളിൽ ‘പലിശ’യായി രേഖപ്പെടുത്തുന്ന തുക, 2017 ജൂൺ 28ലെ പന്ത്രണ്ടാം നമ്പർ കേന്ദ്ര നികുതി നിരക്ക് വിജ്ഞാപനത്തിലെ പലിശയുടെ നിർവചനത്തിൽ ഉൾപ്പെടുന്നതാണെന്ന് വ്യക്തമാക്കും. രജിസ്ട്രേഷൻ, റിട്ടേൺ, റീഫണ്ട്, ക്രെഡിറ്റ്, തർക്കപരിഹാരം എന്നിവയിലെ പ്രശ്നങ്ങൾ പരിഹരിക്കുകയാണ് ഈ ശുപാർശകളുടെ ലക്ഷ്യം. വ്യാപാരം ശക്തമാക്കാനും നികുതി പരിഗണനയിൽ വ്യക്തത നൽകാനും ചെറുകിട വിൽപ്പനക്കാർക്കും സേവന കയറ്റുമതിക്കാർക്കും കൂടുതൽ അവസരം ഒരുക്കാനും ഇവ സഹായിക്കും. ജിഎസ്ടിയുടെ ഇതുവരെയുള്ള പുരോഗതിയുടെ തുടർച്ചയായ ഈ നടപടികൾ വ്യാപാരം എളുപ്പമാക്കാനും കൂടുതൽ കാര്യക്ഷമവും നികുതിദായകസൗഹൃദവുമായ സംവിധാനം രൂപപ്പെടുത്താനും ലക്ഷ്യമിടുന്നു.
Disclaimer: The information published on Samadarsi.com is provided for general news, informational, educational, and public awareness purposes only. While every reasonable effort is made to ensure the accuracy, reliability, and timeliness of the content, Samadarsi Communication LLP does not guarantee that all published information is free from errors, omissions, or inaccuracies. The views and opinions expressed in opinion articles, guest columns, interviews, and reader comments are solely those of the respective authors and do not necessarily reflect the views of Samadarsi Communication LLP. Readers are encouraged to independently verify any information before making financial, legal, medical, political, or personal decisions based on the content published on this website. Samadarsi.com reserves the right to update, modify, correct, or remove any content at any time without prior notice. Any links to external websites are provided solely for the convenience of users, and we do not endorse or accept responsibility for the content, security, accuracy, or privacy practices of such third-party websites. All trademarks, logos, images, and other copyrighted materials appearing on this website remain the property of their respective owners.