നൈനിറ്റാൾ, 2026 ഒക്ടോബർ 6:
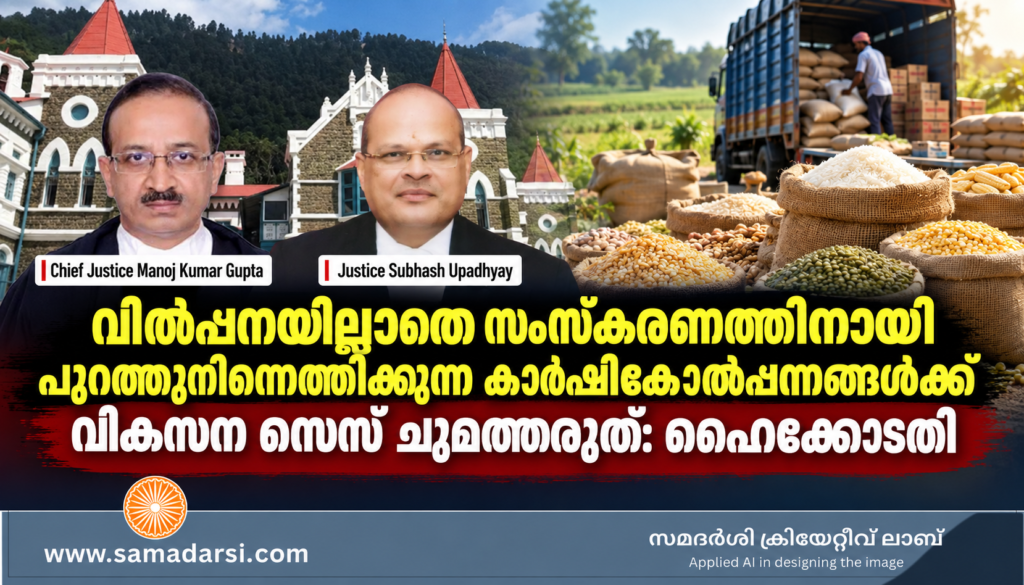
ഉത്തരാഖണ്ഡിന് പുറത്തുനിന്ന് കാർഷികോൽപ്പന്നങ്ങൾ സംസ്ഥാനത്തെ വിപണി മേഖലയിലേക്ക് നിർമ്മാണത്തിനോ തുടർ സംസ്കരണത്തിനോ മാത്രം കൊണ്ടുവരുന്ന സാഹചര്യത്തിൽ, അവിടെ വിൽപ്പനയോ വാങ്ങലോ നടന്നിട്ടില്ലെങ്കിൽ വികസന സെസ് ചുമത്താനാകില്ലെന്ന് ഉത്തരാഖണ്ഡ് ഹൈക്കോടതി. ചീഫ് ജസ്റ്റിസ് മനോജ് കുമാർ ഗുപ്ത, ജസ്റ്റിസ് സുഭാഷ് ഉപാധ്യായ എന്നിവരടങ്ങിയ ഡിവിഷൻ ബെഞ്ചാണ് 2026 സെപ്റ്റംബർ 30-ന് വിധി പ്രസ്താവിച്ചത്. ആശിർവാദ് അഗ്രോ ഇൻഡസ്ട്രീസും മറ്റൊരാളും ഉത്തരാഖണ്ഡ് സംസ്ഥാനത്തെയും മറ്റുള്ളവരെയും എതിർകക്ഷികളാക്കി നൽകിയ ഹർജിയടക്കം ഒരുകൂട്ടം റിട്ട് ഹർജികളിലാണ് വിധി. വിധി 2026 സെപ്റ്റംബർ 16-ന് മാറ്റിവച്ചിരുന്നു.
ആശിർവാദ് അഗ്രോ ഇൻഡസ്ട്രീസ് ഉൾപ്പെടുന്ന ആദ്യ ഹർജിക്കാരുടെ കൂട്ടത്തിനായി പങ്കജ് കുമാർ സിങ്, പ്രേം പ്രകാശ് സിങ് ഫർത്യാൽ എന്നിവർ ഹാജരായി. മറ്റ് ബന്ധപ്പെട്ട ഹർജികളിൽ പിയൂഷ് ഗാർഗ്, നിഖിൽ സിംഘൽ, ജിതേന്ദ്ര ചൗധരി, രാജ്യവർധൻ ചൗധരി, അനുജ് ശർമ, ഹാർദിക് സാഹ്, രാജീവ് ഭട്ട് എന്നിവരും ഹാജരായി. സംസ്ഥാനത്തിനായി അഡീഷണൽ അഡ്വക്കേറ്റ് ജനറൽ ഗണേഷ് ദത്ത് കണ്ഡ്പാൽ, സ്റ്റാൻഡിങ് കൗൺസൽ ബി.പി.എസ്. മേർ, ബ്രീഫ് ഹോൾഡർ എം.എസ്. ബിഷ്ട് എന്നിവർ ഹാജരായി. മറ്റു എതിർകക്ഷികൾക്കായി മുതിർന്ന അഭിഭാഷകൻ എ.എസ്. റാവത്തിനൊപ്പം വിപുൽ ശർമ, കാർത്തികേയ നൈതാനി, എൻ.എസ്. പുണ്ടിർ എന്നിവരും സ്വകാര്യ എതിർകക്ഷികൾക്കായി മോണിക്ക പന്തും ഹാജരായി.
വിൽപ്പനയില്ലാത്ത ചരക്കുവരവിന് സെസ് ചുമത്തുന്ന വ്യവസ്ഥയ്ക്ക് നിയമനിർമാണ അധികാരമില്ല
2011-ലെ ഉത്തരാഖണ്ഡ് കാർഷികോൽപ്പന്ന വിപണന വികസന-നിയന്ത്രണ നിയമത്തിലെ 27(സി)(അഞ്ച്) വകുപ്പിന്റെ ആദ്യ വ്യവസ്ഥയുടെ ഭരണഘടനാ സാധുതയാണ് ഹർജിക്കാർ ചോദ്യം ചെയ്തത്. സംസ്ഥാനത്തിന് പുറത്തുനിന്ന് സംസ്കരണത്തിനോ നിർമ്മാണത്തിനോ കാർഷികോൽപ്പന്നങ്ങൾ വിപണി മേഖലയിലേക്ക് കൊണ്ടുവരുന്നു എന്ന ഒറ്റ കാരണത്താൽ വികസന സെസ് ഈടാക്കാൻ അനുവദിക്കുന്ന പരിധിയിൽ ഈ വ്യവസ്ഥ സംസ്ഥാന നിയമസഭയുടെ നിയമനിർമാണ അധികാരത്തിന് പുറത്താണെന്ന് ഹൈക്കോടതി വിധിച്ചു.
ഹർജിക്കാർക്ക് ഉത്തരാഖണ്ഡിൽ നിർമ്മാണ യൂണിറ്റുകളുണ്ട്. നെല്ല്, ഗോതമ്പ്, ചോളം, പയർവർഗങ്ങൾ, മരം തുടങ്ങിയ വിജ്ഞാപനം ചെയ്ത കാർഷികോൽപ്പന്നങ്ങൾ സംസ്ഥാനത്തിന് പുറത്തുനിന്ന് എത്തിച്ച് ആട്ട, സൂജി, മൈദ, അരി, കോൺ സ്റ്റാർച്ച്, ഗ്ലൂട്ടൻ, പേപ്പർ, ബോർഡ്, ലാമിനേറ്റ്, പ്ലൈവുഡ് തുടങ്ങിയ ഉൽപ്പന്നങ്ങളുടെ നിർമ്മാണത്തിനും സംസ്കരണത്തിനുമാണ് ഉപയോഗിച്ചിരുന്നത്. വിപണി മേഖലയിൽ ഈ അസംസ്കൃത കാർഷികോൽപ്പന്നങ്ങളുടെ വിൽപ്പനയോ വാങ്ങലോ നടക്കുന്നില്ലെന്നായിരുന്നു ഹർജിക്കാരുടെ വാദം.
‘സെക്കൻഡറി അറൈവൽ’ എന്ന പേരിട്ടാലും സെസ് ഈടാക്കാനാകില്ല
മറ്റൊരു സംസ്ഥാനത്ത് വിപണി ഫീസോ വികസന സെസോ അടച്ചശേഷം ഉത്തരാഖണ്ഡിലേക്ക് സംസ്കരണത്തിനോ നിർമ്മാണത്തിനോ എത്തിക്കുന്ന കാർഷികോൽപ്പന്നങ്ങളെ നിയമപ്രകാരം ‘അദർ സെക്കൻഡറി അറൈവൽ’ ആയി കണക്കാക്കി വികസന സെസ് ആവശ്യപ്പെട്ടാണ് അധികൃതർ നോട്ടീസ് നൽകിയിരുന്നത്. എന്നാൽ ചരക്കിന്റെ ഭൗതികമായ പ്രവേശനം മാത്രം വിപണിയുമായി ബന്ധപ്പെട്ട ഇടപാടായി മാറില്ലെന്ന് ഹൈക്കോടതി വ്യക്തമാക്കി.
ഭരണഘടനയുടെ ഏഴാം പട്ടികയിലെ സംസ്ഥാന പട്ടികയിലെ 28-ാം ഇനം വിപണികളെയും മേളകളെയും കുറിച്ചുള്ള നിയമനിർമാണ അധികാരമാണ് നൽകുന്നത്. 66-ാം ഇനം സംസ്ഥാന പട്ടികയിലെ വിഷയങ്ങളുമായി ബന്ധപ്പെട്ട ഫീസ് ചുമത്താനും അനുവദിക്കുന്നു. എന്നാൽ 66-ാം ഇനം സ്വതന്ത്രമായ നിയമനിർമാണ മേഖലയല്ലെന്നും ചുമത്തുന്ന ഫീസിന് സംസ്ഥാനത്തിന്റെ നിയമനിർമാണ അധികാരത്തിലുള്ള വിഷയവുമായി ബന്ധമുണ്ടാകണമെന്നും കോടതി വ്യക്തമാക്കി.
സുപ്രീംകോടതിയുടെ ഗുജറാത്ത് അംബുജ വിധിയിലെ തത്വം നിർണായകമായി
ഗുജറാത്ത് അംബുജ എക്സ്പോർട്സ്–ഉത്തരാഖണ്ഡ് സർക്കാർ കേസിലെ സുപ്രീംകോടതി വിധിയാണ് ഹൈക്കോടതി പ്രധാനമായി പരിഗണിച്ചത്. വിപണി മേഖലയിൽ വിൽപ്പനയോ വാങ്ങലോ ഇല്ലാതെ നിർമ്മാണത്തിനോ തുടർ സംസ്കരണത്തിനോ മാത്രം പുറത്തുനിന്ന് കാർഷികോൽപ്പന്നങ്ങൾ എത്തിക്കുന്നതിന് വിപണി ഫീസും വികസന സെസും ചുമത്താൻ സംസ്ഥാന നിയമസഭയ്ക്ക് അധികാരമില്ലെന്ന് സുപ്രീംകോടതി നേരത്തെ വ്യക്തമാക്കിയിരുന്നു. അതിന്റെ അടിസ്ഥാനത്തിൽ 27(സി)(മൂന്ന്) വകുപ്പ് അന്ന് റദ്ദാക്കിയിരുന്നു.
27(സി)(അഞ്ച്) വകുപ്പോ അതിന്റെ ആദ്യ വ്യവസ്ഥയോ സുപ്രീംകോടതി അന്ന് പ്രത്യേകം റദ്ദാക്കിയിരുന്നില്ലെന്നായിരുന്നു സംസ്ഥാനത്തിന്റെ വാദം. എന്നാൽ അതുകൊണ്ട് ആ വ്യവസ്ഥയുടെ സാധുത സുപ്രീംകോടതി അംഗീകരിച്ചുവെന്ന് കണക്കാക്കാനാകില്ലെന്ന് ഹൈക്കോടതി വ്യക്തമാക്കി. സുപ്രീംകോടതിയുടെ മുന്നിലുണ്ടായിരുന്ന തർക്കം 27(സി)(മൂന്ന്), 27(സി)(നാല്) വകുപ്പുകളുമായി ബന്ധപ്പെട്ടതായിരുന്നതിനാലാണ് അവയിൽ മാത്രം തീരുമാനമുണ്ടായതെന്നും കോടതി ചൂണ്ടിക്കാട്ടി.
വിപണി റോഡുകളും പാലങ്ങളും ഉപയോഗിക്കുന്നുവെന്ന വാദവും കോടതി തള്ളി
നിർമ്മാണ യൂണിറ്റുകൾ വിപണി സമിതികൾ വികസിപ്പിക്കുകയും പരിപാലിക്കുകയും ചെയ്യുന്ന റോഡുകളും പാലങ്ങളും മറ്റ് സൗകര്യങ്ങളും ഉപയോഗിക്കുന്നതിനാൽ വികസന സെസ് ന്യായീകരിക്കാമെന്ന എതിർകക്ഷികളുടെ വാദവും കോടതി അംഗീകരിച്ചില്ല. സെസിൽനിന്നുള്ള പണം എന്തിന് വിനിയോഗിക്കുന്നു എന്നതും സെസ് ചുമത്താനുള്ള നിയമനിർമാണ അധികാരം എവിടെനിന്ന് ലഭിക്കുന്നു എന്നതും രണ്ടുവ്യത്യസ്ത കാര്യങ്ങളാണെന്ന് കോടതി വ്യക്തമാക്കി.
വിപണി അടിസ്ഥാനസൗകര്യ വികസനത്തിന് പണം വിനിയോഗിക്കുന്നു എന്ന കാര്യം മാത്രം സംസ്ഥാന നിയമസഭയ്ക്ക് സെസ് ചുമത്താനുള്ള അധികാരം നൽകില്ല. സെസ് ചുമത്തപ്പെടുന്ന അടിസ്ഥാന സംഭവം തന്നെ സംസ്ഥാനത്തിന്റെ നിയമനിർമാണ പരിധിയിൽ വരണമെന്നാണ് കോടതി വ്യക്തമാക്കിയത്. വിപണി മേഖലയിലേക്ക് ചരക്ക് പ്രവേശിക്കുന്നതിനെ ‘പ്രൈമറി അറൈവൽ’, ‘അദർ സെക്കൻഡറി അറൈവൽ’ എന്നിങ്ങനെ നിയമത്തിൽ വിശേഷിപ്പിക്കുന്നതുകൊണ്ടും സംസ്ഥാനത്തിന്റെ ഭരണഘടനാപരമായ നിയമനിർമാണ അധികാരം വിപുലീകരിക്കാനാകില്ലെന്നും കോടതി പറഞ്ഞു.
വികസന സെസ് ആവശ്യപ്പെട്ട നോട്ടീസുകളും തുടർ ആവശ്യങ്ങളും റദ്ദാക്കി
27(സി)(അഞ്ച്) വകുപ്പിന്റെ ആദ്യ വ്യവസ്ഥ, വിൽപ്പനയോ വാങ്ങലോ ഇല്ലാതെ സംസ്ഥാനത്തിന് പുറത്തുനിന്ന് നിർമ്മാണത്തിനോ തുടർ സംസ്കരണത്തിനോ കാർഷികോൽപ്പന്നങ്ങൾ കൊണ്ടുവരുന്നതിന് മാത്രം വികസന സെസ് ചുമത്താൻ അനുവദിക്കുന്ന പരിധിയിൽ നിയമനിർമാണ അധികാരത്തിന് പുറത്താണെന്ന് കോടതി അന്തിമമായി പ്രഖ്യാപിച്ചു. ഈ അടിസ്ഥാനത്തിൽ ഹർജിക്കാർക്ക് നൽകിയ വികസന സെസ് നോട്ടീസുകളും അതിനെ തുടർന്നുള്ള പണമടയ്ക്കൽ ആവശ്യങ്ങളും കോടതി റദ്ദാക്കി. റിട്ട് ഹർജികൾ തീർപ്പാക്കുകയും ചെലവ് സംബന്ധിച്ച് പ്രത്യേക ഉത്തരവ് പുറപ്പെടുവിക്കാതിരിക്കുകയും ചെയ്തു.
വിൽപ്പനയോ വാങ്ങലോ നടന്നാൽ ബാധകമായ സെസ് തുടരാമെന്ന് കോടതി
വിധി എല്ലാ സാഹചര്യത്തിലും വിപണി ഫീസോ വികസന സെസോ ഇല്ലാതാക്കുന്നില്ലെന്ന് കോടതി പ്രത്യേകം വ്യക്തമാക്കി. ഒരു കേസിൽ വിപണി മേഖലയ്ക്കുള്ളിൽ കാർഷികോൽപ്പന്നത്തിന്റെ നികുതിബാധകമായ വിൽപ്പനയോ വാങ്ങലോ നടന്നിട്ടുണ്ടെങ്കിൽ, നിയമത്തിലെ മറ്റൊരു സാധുവായ ചുമത്തൽ വ്യവസ്ഥയുടെ എല്ലാ നിബന്ധനകളും പാലിക്കപ്പെടുന്ന സാഹചര്യത്തിൽ വിപണി ഫീസോ വികസന സെസോ ഈടാക്കുന്നതിന് ഈ വിധി തടസ്സമല്ല. അതിനാൽ ഉത്തരാഖണ്ഡിൽ ഇനി നിർണായകമായ വ്യത്യാസം ചരക്ക് പുറത്തുനിന്ന് എത്തിച്ചോ എന്നതല്ല; സെസ് ചുമത്താൻ നിയമം അംഗീകരിക്കുന്ന വിൽപ്പനയോ വാങ്ങലോ പോലുള്ള സംഭവം ഉണ്ടായിട്ടുണ്ടോ എന്നതാണ്.
സംസ്ഥാനത്തെ സംസ്കരണ യൂണിറ്റുകൾക്ക് സെസ് ചുമത്തുന്നതിൽ വ്യക്തമായ നിയമപരിധി
വിധിയോടെ ഉത്തരാഖണ്ഡിലെ നിർമ്മാണ-സംസ്കരണ യൂണിറ്റുകൾ പുറത്തുനിന്ന് കൊണ്ടുവരുന്ന കാർഷികോൽപ്പന്നങ്ങൾക്ക് വികസന സെസ് ചുമത്തുന്നതിലെ നിയമപരിധി ഹൈക്കോടതി വ്യക്തമാക്കിയിരിക്കുകയാണ്. വിൽപ്പനയോ വാങ്ങലോ ഇല്ലാത്ത ചരക്കുവരവ് മാത്രം അടിസ്ഥാനമാക്കിയുള്ള സെസ് ആവശ്യങ്ങൾ നിലനിൽക്കില്ല. അതേസമയം യഥാർഥ വിൽപ്പനയോ വാങ്ങലോ ഉൾപ്പെടുന്ന ഇടപാടുകളിൽ സാധുവായ മറ്റ് നിയമവ്യവസ്ഥകൾ പ്രകാരമുള്ള ചുമത്തൽ തുടരാം. സുപ്രീംകോടതിയുടെ ഗുജറാത്ത് അംബുജ വിധിയിലെ നിയമനിർമാണ അധികാര തത്വം സമാനമായ മറ്റൊരു ചുമത്തൽ വ്യവസ്ഥ പരിശോധിക്കുമ്പോഴും ബാധകമാണെന്നാണ് ഹൈക്കോടതി വ്യക്തമാക്കിയത്.