ന്യൂഡൽഹി, സെപ്റ്റംബർ 16-
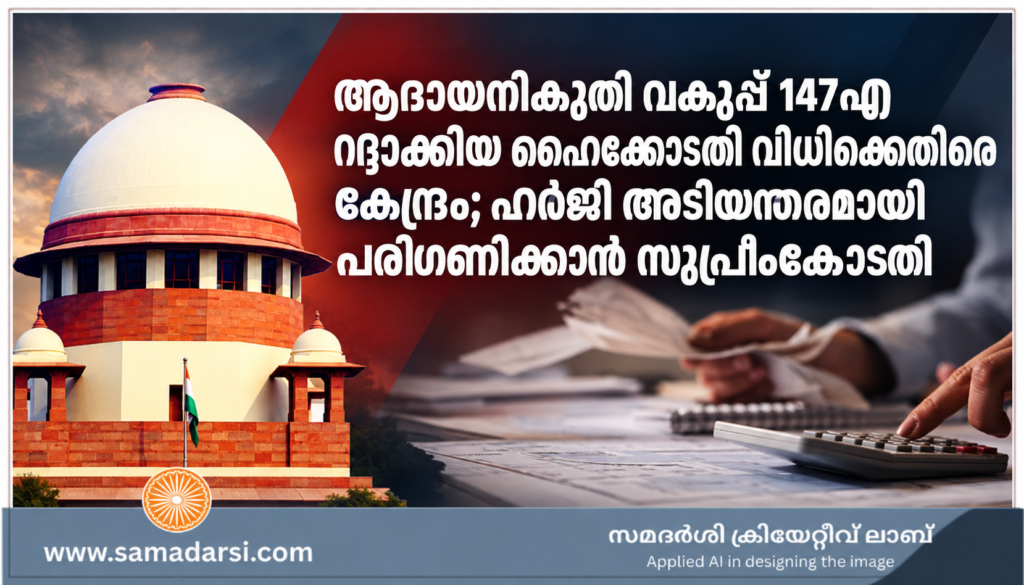
2026 സെപ്റ്റംബർ 16-ന് കേന്ദ്രസർക്കാർ നൽകിയ പ്രത്യേകാനുമതി ഹർജി ചീഫ് ജസ്റ്റിസ് സൂര്യകാന്തിന് മുന്നിൽ പരാമർശിച്ചു. ഹർജിക്കാർ കേന്ദ്രസർക്കാരും മറ്റുള്ളവരുമാണ്. ജ്യോതി സരീനും മറ്റുള്ളവരുമാണ് എതിർകക്ഷികൾ. കേന്ദ്രത്തിനായി അഡീഷണൽ സോളിസിറ്റർ ജനറൽ എൻ. വെങ്കടരാമൻ ഹാജരായി. എതിർകക്ഷികൾക്കായി അഭിഭാഷകൻ ഹാജരായതായി റിപ്പോർട്ടിൽ പറയുന്നില്ല. അടിയന്തരമായി പട്ടികപ്പെടുത്തണമെന്ന ആവശ്യം കോടതി അംഗീകരിച്ചു.
വകുപ്പ് 147എ റദ്ദാക്കിയ വിധിക്കെതിരെയാണ് കേന്ദ്രത്തിന്റെ അപ്പീൽ
ജസ്റ്റിസുമാരായ ദീപക് സിബലും രൂപീന്ദർജിത് ചാഹലും അടങ്ങിയ പഞ്ചാബ്–ഹരിയാന ഹൈക്കോടതി ബെഞ്ച് 2026 സെപ്റ്റംബർ 10-നാണ് വകുപ്പ് 147എ ഭരണഘടനാവിരുദ്ധമെന്ന് വിധിച്ചത്. പ്രാദേശിക അസസിങ് ഓഫീസർമാർ നൽകിയ വകുപ്പ് 148 പ്രകാരമുള്ള പുനർനിർണയ നോട്ടീസുകളും റദ്ദാക്കി. യാന്ത്രികമായി ക്രമരഹിതമായി കേസുകൾ അനുവദിക്കുന്ന മുഖരഹിത സംവിധാനത്തിലൂടെയാണ് നോട്ടീസ് നൽകേണ്ടതെന്ന് കോടതി വ്യക്തമാക്കി.
നിയമത്തിലെ പിഴവ് പരിഹരിക്കാതെ പഴയ നോട്ടീസുകൾ സാധൂകരിക്കാനാവില്ലെന്ന് ഹൈക്കോടതി
2026-ലെ ധനകാര്യനിയമത്തിലൂടെയാണ് വകുപ്പ് 147എ, 2021 ഏപ്രിൽ ഒന്ന് മുതൽ മുൻകാലപ്രാബല്യത്തോടെ കൊണ്ടുവന്നത്. എന്നാൽ മുഖരഹിത പുനർനിർണയം നിർദേശിക്കുന്ന വകുപ്പ് 151എയോ 2022 മാർച്ച് 29-ലെ പദ്ധതിയോ മാറ്റിയില്ല. അതിനാൽ കോടതികൾ നേരത്തേ കണ്ടെത്തിയ നിയമപരമായ പിഴവ് പരിഹരിക്കപ്പെട്ടില്ലെന്ന് ഹൈക്കോടതി പറഞ്ഞു. നിയമനിർമാണസഭയ്ക്ക് വിശദീകരണമെന്ന പേരിൽ കോടതിവ്യാഖ്യാനം മറികടക്കാനാവില്ലെന്നും വിധിച്ചു.
പ്രാദേശിക ഉദ്യോഗസ്ഥർക്കും മുഖരഹിത സംവിധാനത്തിനുമിടയിലെ അധികാരത്തർക്കം
നികുതിദായകന്റെ പ്രാദേശിക അസസിങ് ഓഫീസർക്ക് പുനർനിർണയ നോട്ടീസ് നൽകാമോ എന്നതാണ് തർക്കത്തിന്റെ കാതൽ. വകുപ്പ് 151എ പ്രകാരമുള്ള മുഖരഹിത സംവിധാനത്തിലൂടെ മാത്രമേ നോട്ടീസ് നൽകാനാകൂവെന്ന് ചില ഹൈക്കോടതികൾ വിധിച്ചിരുന്നു. മറ്റു ഹൈക്കോടതികൾ വ്യത്യസ്ത നിലപാടെടുത്തു. ഈ സാഹചര്യത്തിലാണ് പാർലമെന്റ് വകുപ്പ് 147എ കൊണ്ടുവന്നതും ഇപ്പോൾ അതിന്റെ ഭരണഘടനാസാധുത സുപ്രീംകോടതിയിലെത്തിയതും.
ഹൈക്കോടതി വിധിക്ക് ഇതുവരെ സുപ്രീംകോടതി സ്റ്റേയില്ല
ഹൈക്കോടതി വിധി നിയമപരമായ ശൂന്യത സൃഷ്ടിച്ചെന്നാണ് കേന്ദ്രത്തിന്റെ വാദം. അടിയന്തര പരിഗണന മാത്രമാണ് ചീഫ് ജസ്റ്റിസ് അംഗീകരിച്ചത്. 2026 സെപ്റ്റംബർ 16-ലെ റിപ്പോർട്ടുചെയ്ത നടപടിയിൽ നോട്ടീസ് പുറപ്പെടുവിക്കുകയോ ഹൈക്കോടതി വിധി സ്റ്റേ ചെയ്യുകയോ ചെയ്തിട്ടില്ല. അതിനാൽ വകുപ്പ് 147എയുടെ സാധുതയിൽ സുപ്രീംകോടതിയുടെ അന്തിമ തീരുമാനം ഇനിയും വരാനുണ്ട്.
പുനർനിർണയ നോട്ടീസുകളുടെ രാജ്യവ്യാപക നടപടിക്രമം സുപ്രീംകോടതി വ്യക്തമാക്കും
ഇത് നിയമതലത്തിൽ കേന്ദ്രത്തിന്റെ മുൻകാലപ്രാബല്യമുള്ള ഭേദഗതിയുടെ സാധുതയാണ് പരിശോധിക്കുക. നികുതിദായകർക്ക് നോട്ടീസ് നൽകുന്ന രീതി സംബന്ധിച്ച വ്യക്തതയാണ് സാമൂഹികതലത്തിലെ പ്രാധാന്യം. നിയമനിർമാണസഭയ്ക്ക് കോടതി വിധിയുടെ അടിസ്ഥാനം മാറ്റാതെ അതിനെ മറികടക്കാനാകുമോ എന്ന ഭരണഘടനാപ്രശ്നമാണ് ജുഡീഷ്യറി തലത്തിൽ ഉയരുന്നത്. സുപ്രീംകോടതിയുടെ അന്തിമവിധി രാജ്യത്തെ ആദായനികുതി പുനർനിർണയ നടപടികൾക്ക് നിർണായക മാനദണ്ഡമാകും.
Disclaimer: The information published on Samadarsi.com is provided for general news, informational, educational, and public awareness purposes only. While every reasonable effort is made to ensure the accuracy, reliability, and timeliness of the content, Samadarsi Communication LLP does not guarantee that all published information is free from errors, omissions, or inaccuracies. The views and opinions expressed in opinion articles, guest columns, interviews, and reader comments are solely those of the respective authors and do not necessarily reflect the views of Samadarsi Communication LLP. Readers are encouraged to independently verify any information before making financial, legal, medical, political, or personal decisions based on the content published on this website. Samadarsi.com reserves the right to update, modify, correct, or remove any content at any time without prior notice. Any links to external websites are provided solely for the convenience of users, and we do not endorse or accept responsibility for the content, security, accuracy, or privacy practices of such third-party websites. All trademarks, logos, images, and other copyrighted materials appearing on this website remain the property of their respective owners.