ന്യൂഡൽഹി, 2026 ഒക്ടോബർ 07 –
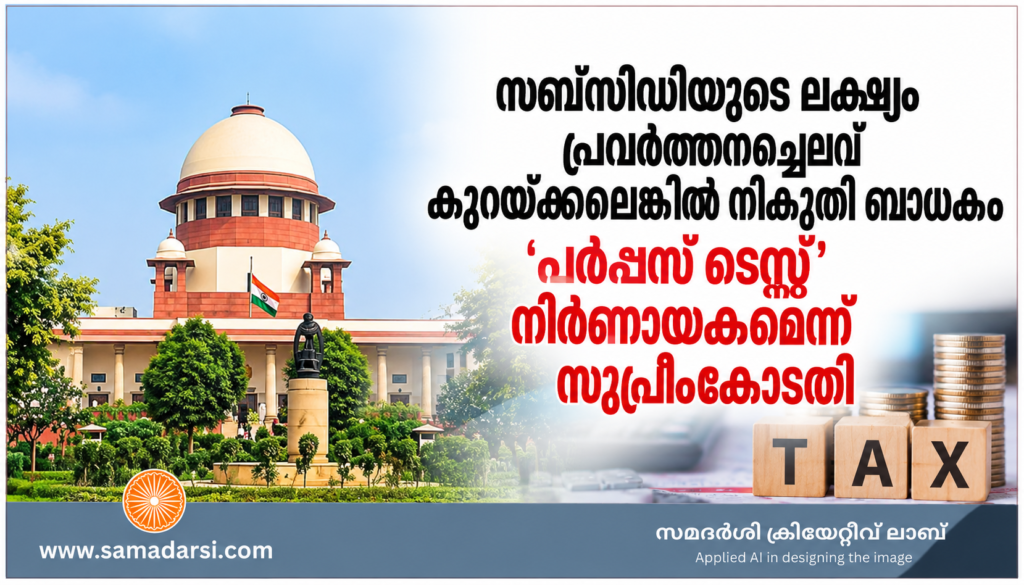
വ്യവസായ സ്ഥാപനത്തിന് ലഭിക്കുന്ന സബ്സിഡി മൂലധന സഹായമാണോ നികുതി ബാധകമായ വരുമാനമാണോ തീരുമാനിക്കേണ്ടത് അത് നൽകിയ ലക്ഷ്യം പരിശോധിച്ചാണെന്ന് സുപ്രീംകോടതി. ഉൽപ്പാദനത്തിനുള്ള വൈദ്യുതി ചെലവ് കുറയ്ക്കാനായി നൽകിയ സബ്സിഡി വരുമാനമായി കണക്കാക്കി നികുതി ഈടാക്കാമെന്ന് 2026 ഒക്ടോബർ 7ന് ജസ്റ്റിസുമാരായ പ്രശാന്ത് കുമാർ മിശ്ര, ശ്രീ ചന്ദ്രശേഖർ എന്നിവരുടെ ബെഞ്ച് വിധിച്ചു. മെപ്കോ ഇൻഡസ്ട്രീസ് ലിമിറ്റഡ് നൽകിയ അപ്പീൽ തള്ളിയാണ് തീരുമാനം. കമ്പനിക്കായി അഭിഭാഷകരായ രാധ രംഗസ്വാമി, തുഷാർ ജർവാൾ, രഞ്ജീത റോഹ്തഗി, ശ്രീക ഗൗതം എന്നിവർ ഹാജരായി. ആദായനികുതി വകുപ്പിനായി അഡീഷണൽ സോളിസിറ്റർ ജനറൽ എൻ. വെങ്കടരാമൻ, മുതിർന്ന അഭിഭാഷകൻ അരിജിത് പ്രസാദ്, സുദർശൻ ലാംബ ഉൾപ്പെടെയുള്ളവർ ഹാജരായി.
പുതുച്ചേരി സർക്കാരിന്റെ 16.20 ലക്ഷം രൂപ വൈദ്യുതി സബ്സിഡിക്ക് നികുതി നൽകണം
പുതുച്ചേരി സർക്കാരിന്റെ പദ്ധതിപ്രകാരം കമ്പനിക്ക് ലഭിച്ച 16,20,745 രൂപയുടെ വൈദ്യുതി സബ്സിഡിയാണ് തർക്കത്തിന് ആധാരം. ഇത് മൂലധന സഹായമല്ലെന്നും നികുതി ബാധകമായ വരുമാനമാണെന്നുമുള്ള ആദായനികുതി അധികൃതരുടെയും മദ്രാസ് ഹൈക്കോടതിയുടെയും കണ്ടെത്തൽ സുപ്രീംകോടതി ശരിവെച്ചു. ഉൽപ്പാദനം ആരംഭിച്ചതിന് ശേഷം അഞ്ച് വർഷത്തേക്ക് വൈദ്യുതി നിരക്കിന്റെ അടിസ്ഥാനത്തിലാണ് സഹായം ലഭിച്ചിരുന്നത്.
സബ്സിഡി എപ്പോൾ കിട്ടിയെന്നതല്ല; എന്തിനാണ് നൽകിയതെന്നതാണ് നിർണായകം
സബ്സിഡിയുടെ സ്വഭാവം തീരുമാനിക്കുമ്പോൾ അത് എപ്പോൾ ലഭിച്ചു, എവിടെ നിന്നാണ് ലഭിച്ചത്, ഏത് രൂപത്തിലാണ് നൽകിയതെന്ന കാര്യങ്ങൾ നിർണായകമല്ലെന്ന് സുപ്രീംകോടതി വ്യക്തമാക്കി. സബ്സിഡി നൽകുന്നതിന്റെ യഥാർഥ ലക്ഷ്യവും പദ്ധതി പ്രായോഗികമായി എങ്ങനെ പ്രവർത്തിക്കുന്നു എന്നതുമാണ് പരിശോധിക്കേണ്ടത്. ഇതാണ് ‘പർപ്പസ് ടെസ്റ്റ്’ എന്ന മാനദണ്ഡമെന്ന് കോടതി ആവർത്തിച്ചു.
പ്ലാന്റോ യന്ത്രങ്ങളോ വാങ്ങാൻ സബ്സിഡി ഉപയോഗിക്കണമെന്ന വ്യവസ്ഥ പദ്ധതിയിലില്ല
കമ്പനിക്ക് ലഭിച്ച തുക പ്ലാന്റോ യന്ത്രങ്ങളോ വാങ്ങുന്നതിനോ ഫാക്ടറി നിർമിക്കുന്നതിനോ മൂലധന വായ്പ തിരിച്ചടയ്ക്കുന്നതിനോ മറ്റൊരു മൂലധന ആസ്തി സൃഷ്ടിക്കുന്നതിനോ ഉപയോഗിക്കണമെന്ന നിബന്ധന പദ്ധതിയിലുണ്ടായിരുന്നില്ല. പകരം ഉൽപ്പാദനത്തിനായി ഉപയോഗിച്ച വൈദ്യുതിയുടെ യഥാർഥ ചെലവിന്റെ നിശ്ചിത ശതമാനമായാണ് സബ്സിഡി കണക്കാക്കിയിരുന്നത്. അതിനാൽ സഹായത്തിന്റെ നേരിട്ടുള്ള ഫലം ഉൽപ്പാദനച്ചെലവ് കുറയ്ക്കലാണെന്ന് കോടതി കണ്ടെത്തി.
വ്യവസായം നടത്താനുള്ള ചെലവ് കുറയ്ക്കുന്ന സഹായം വരുമാന സ്വഭാവമുള്ളതെന്ന് കോടതി
ഒരു വ്യവസായം സ്ഥാപിക്കുന്നതിനോ വികസിപ്പിക്കുന്നതിനോ മൂലധന ആസ്തി സൃഷ്ടിക്കുന്നതിനോ വേണ്ടിയാണ് സഹായം നൽകുന്നതെങ്കിൽ അതിന്റെ സ്വഭാവം വ്യത്യസ്തമായിരിക്കാം. എന്നാൽ നിലവിലെ കേസിൽ വ്യവസായം സ്ഥാപിച്ച് ഉൽപ്പാദനം തുടങ്ങിയ ശേഷമുള്ള വൈദ്യുതി ചെലവ് കുറയ്ക്കുകയായിരുന്നു പദ്ധതിയുടെ ലക്ഷ്യം. അതിനാൽ ഇത് പ്രവർത്തന സഹായമാണെന്നും വരുമാന സ്വഭാവമുള്ള തുകയാണെന്നും കോടതി വ്യക്തമാക്കി.
ആദായനികുതി അധികൃതരുടെയും മദ്രാസ് ഹൈക്കോടതിയുടെയും കണ്ടെത്തൽ ശരിവെച്ചു
അസസിങ് ഓഫീസർ, ആദായനികുതി കമ്മീഷണർ അപ്പീൽ വിഭാഗം, ആദായനികുതി അപ്പലേറ്റ് ട്രൈബ്യൂണൽ എന്നിവ സബ്സിഡിയെ നികുതി ബാധകമായ വരുമാനമായി കണക്കാക്കിയിരുന്നു. മദ്രാസ് ഹൈക്കോടതിയും ഈ നിലപാട് ശരിവെച്ചു. ഇതിൽ ഇടപെടാൻ കാരണമില്ലെന്ന് കണ്ടെത്തിയ സുപ്രീംകോടതി മെപ്കോ ഇൻഡസ്ട്രീസിന്റെ അപ്പീൽ തള്ളി.
സബ്സിഡികളെല്ലാം ഒരേ രീതിയിൽ നികുതി വിധേയമാകില്ല; പദ്ധതിയുടെ ലക്ഷ്യം പരിശോധിക്കണം
എല്ലാ സർക്കാർ സബ്സിഡികളും സ്വാഭാവികമായി നികുതി ബാധകമാണെന്ന പൊതുനിയമം സുപ്രീംകോടതി പ്രഖ്യാപിച്ചിട്ടില്ല. ഓരോ പദ്ധതിയുടെയും ലക്ഷ്യവും സഹായത്തിന്റെ യഥാർഥ ഉപയോഗവും പരിശോധിച്ചാണ് സ്വഭാവം നിശ്ചയിക്കേണ്ടത്. പ്രവർത്തനച്ചെലവ് കുറയ്ക്കാനുള്ള സഹായമാണെങ്കിൽ വരുമാനമായി കണക്കാക്കാം; മൂലധന നിക്ഷേപത്തിനുള്ള സഹായമാണെങ്കിൽ അതിന്റെ സ്വഭാവം അതനുസരിച്ച് പരിശോധിക്കണമെന്നാണ് വിധിയിലെ മാനദണ്ഡം.
രാജ്യത്തെ സബ്സിഡി നികുതി തർക്കങ്ങളിൽ ‘പർപ്പസ് ടെസ്റ്റ്’ മാനദണ്ഡം വീണ്ടും ഉറപ്പിച്ച് സുപ്രീംകോടതി
സബ്സിഡിയുടെ നികുതി സ്വഭാവം നിർണയിക്കുന്നതിൽ അതിന്റെ രൂപത്തേക്കാൾ ലക്ഷ്യത്തിനാണ് പ്രാധാന്യമെന്ന മുൻ സുപ്രീംകോടതി നിലപാടാണ് വിധി വീണ്ടും ഉറപ്പിക്കുന്നത്. അതിനാൽ സമാന ആദായനികുതി തർക്കങ്ങളിൽ സബ്സിഡി ഏത് ചെലവ് നിറവേറ്റാനാണ് നൽകിയതെന്നും മൂലധന ആസ്തി സൃഷ്ടിക്കുന്നതിനുള്ള നിർബന്ധിത ഉപയോഗമുണ്ടോയെന്നും പരിശോധിക്കുന്നത് നിർണായകമാകും.